
Blog
Koupě bytového domu na hypotéku: jak banky počítají nájemní výnos
Banky při posuzování bonity zohledňují prokazatelný nájemní příjem z bytového domu; část příjmu mohou ponechat jako rezervu na neobsazenost a náklady. Klíčové jsou doložené nájemní smlouvy nebo tržní odhad, LTV bývá u těchto nemovitostí nižší než u bydlení pro vlastní potřebu.
Přechod z variabilní na fixní sazbu: kdy se refinancování kvůli jistotě vyplatí
Přechod na fixní sazbu se vyplatí hlavně tehdy, když je aktuální fixní sazba srovnatelná nebo nižší než vaše variabilní, když nezvládáte psychicky ani finančně kolísání splátek, nebo když čekáte růst sazeb. Rozhoduje rozdíl v úroku, výše poplatků za refinancování a to, jak dlouho hypotéku ještě splácíte.
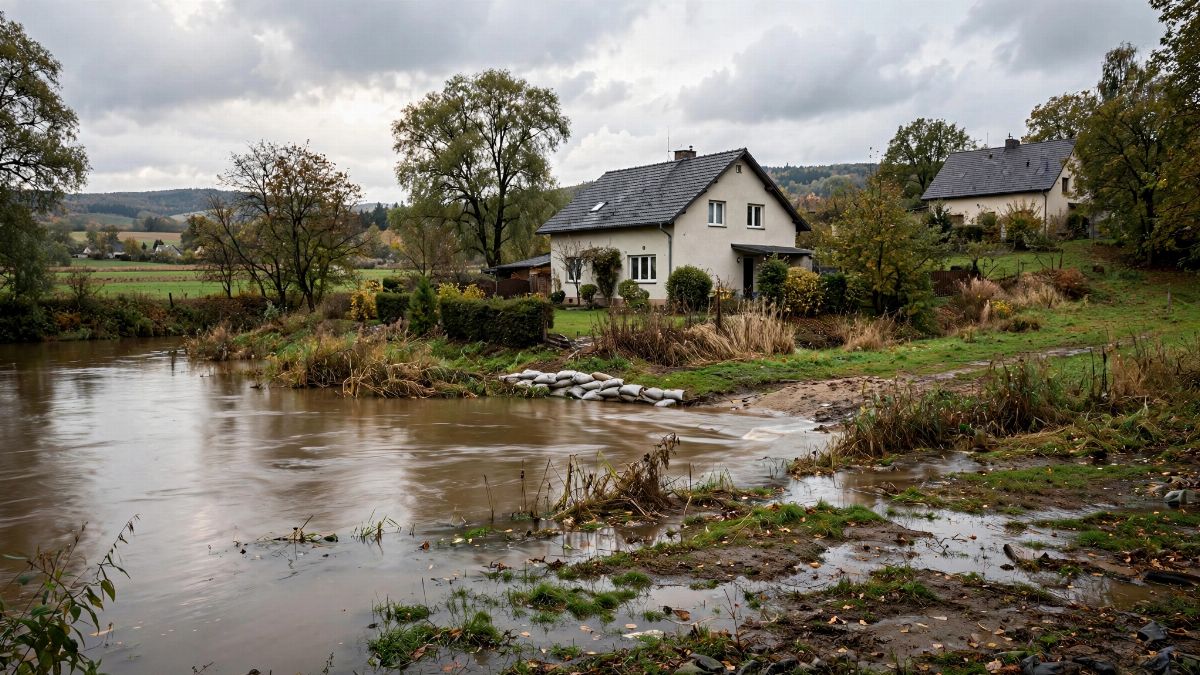
Povodňové riziko a pojištění nemovitosti: jak lokalita ovlivní podmínky hypotéky
Nemovitost v záplavovém území může znamenat dražší nebo hůře dostupné pojištění, což banka může promítnout do podmínek hypotéky – vyšší úrok, nižší LTV nebo požadavek na doplňkové zajištění. Riziko lze prověřit už před podpisem smlouvy a s vhodným pojištěním i vyjednat lepší podmínky.
Sleva na úrokové sazbě za běžný účet: kolik reálně ušetříte a co vás to bude stát
Banky mohou nabídnout nižší úrokovou sazbu, pokud si u nich zřídíte a aktivně používáte běžný účet. Nižší sazba může snížit měsíční splátku, ale jen pokud splníte podmínky aktivního účtu a nepřeplatíte na jeho vedení a souvisejících produktech.
Anuitní vs. degresivní splácení hypotéky: který typ vás vyjde levněji?
Anuitní splácení má po dobu fixace stejnou splátku, degresivní splátka postupně klesá díky rychlejšímu umořování jistiny. Degresivní varianta vyjde na celkovém úroku levněji, ale na začátku vyžaduje vyšší měsíční splátku, což je pro řadu domácností limitující faktor.
Sankční úrok za pozdní splátku hypotéky: co reálně hrozí, když jednou zapomenete zaplatit
Za jednu zapomenutou splátku hypotéky banka obvykle nejprve upozorní SMS nebo dopisem a účtuje úrok z prodlení, řádově desítky až stovky korun. Větší riziko může přicházet zejména při opakovaném nebo delším prodlení – záznam v registru dlužníků, smluvní pokuty a v krajním případě zesplatnění celého úvěru.
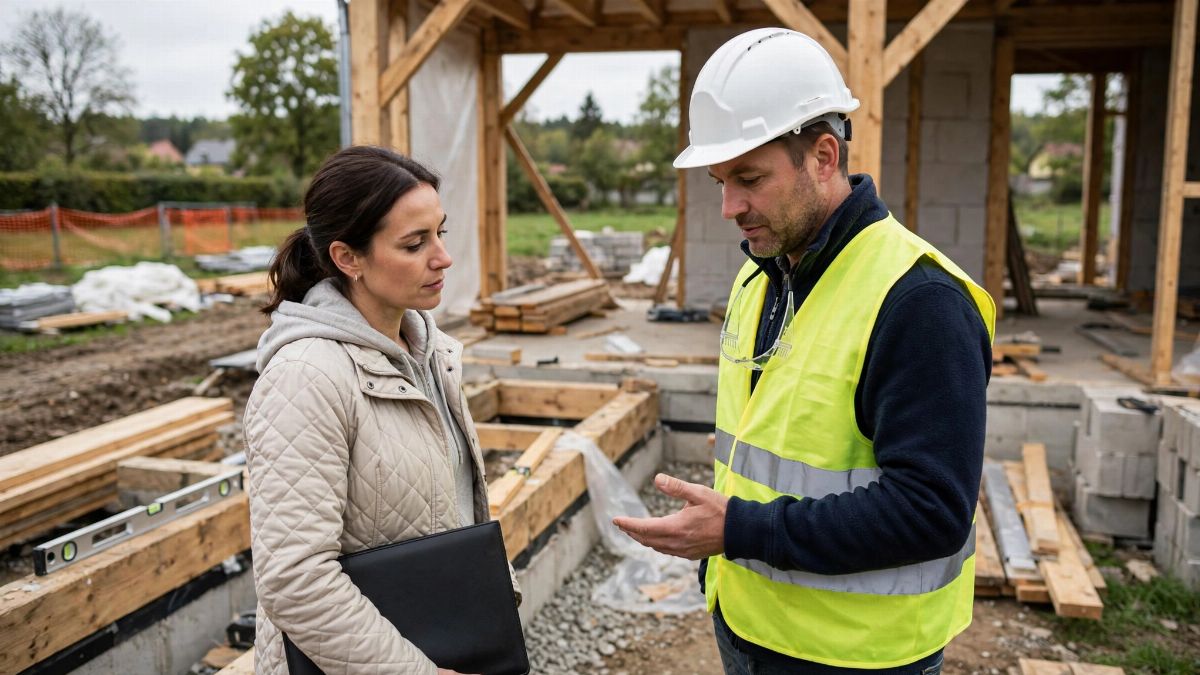
Svépomocná výstavba domu a hypotéka: jak probíhá kontrola postupu prací
Banka u svépomocné výstavby obvykle kontroluje postup prací prostřednictvím odhadce nebo technika, který může stavbu navštívit před uvolněním další části úvěru. Posuzuje se procento rozestavěnosti, soulad s povolením záměru (dříve stavební povolení) a dokumentace nákladů. Podle podmínek konkrétní banky může být další čerpání podmíněno souhlasným posudkem.
Kombinovaný příjem ze zaměstnání a podnikání: jak ho banka sčítá při žádosti o hypotéku
Banka obvykle sečte čistý příjem ze zaměstnání v plné výši s příjmem z podnikání, který ale může krátit podle rizikovosti oboru a délky podnikání. Výsledný součet pak slouží k výpočtu maximální výše hypotéky a měsíční splátky, kterou si žadatel může dovolit.
Hypotéka místo koleje: jak koupí bytu ušetřit na studiu dítěte a ještě vydělat
Koupě bytu na hypotéku místo placení koleje se může vyplatit, pokud dítě studuje ve větším městě 3 a více let, rodina má vlastní zdroje na akontaci a byt lze po škole dál pronajímat nebo prodat. Měsíční splátka bývá srovnatelná s nájmem, ale peníze zůstávají v rodině jako majetek.