
Blog
Sdílené bydlení a co-living: jak banky posuzují příjem z pronájmu pokojů
Banky příjem z pronájmu pokojů v rámci co-livingu obvykle uznávají jen částečně a žádají doložené nájemní smlouvy, historii plateb na účtu a bankovní výpisy. Čím dál se žadatel blíží k podnikatelskému pronájmu více jednotek, tím spíše banka posuzuje hypotéku jako investiční s přísnějšími limity LTV a DTI.
Hypotéka na podíl rekreačního apartmánu: kdy ji banka dá a kdy ne
Hypotéku na spoluvlastnický podíl rekreačního apartmánu lze získat, ale banky k němu přistupují obezřetně kvůli nižší likviditě a nutnosti souhlasu ostatních spoluvlastníků. Obvykle je nutné nižší LTV, ocenění podílu s diskontem a doložení vztahu mezi spoluvlastníky. Timeshare banky běžně nefinancují vůbec.
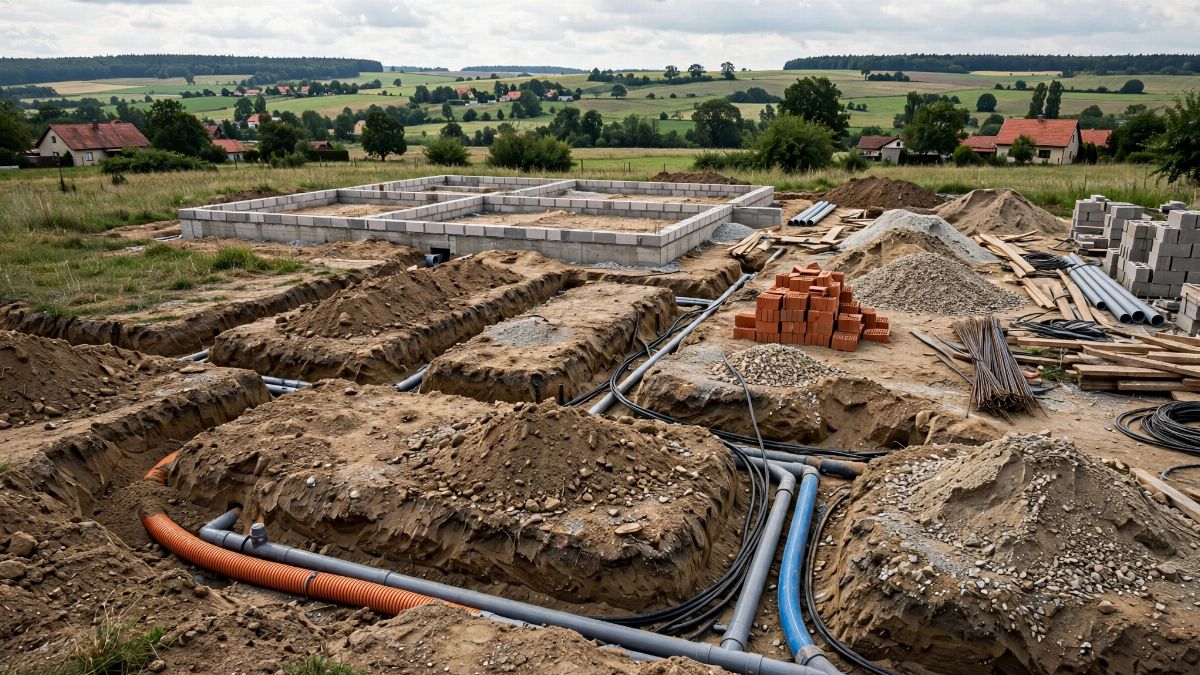
Hypotéka na pozemek s nedokončenými přípojkami inženýrských sítí: jak na financování
Hypotéku na pozemek s nedokončenými přípojkami lze získat, pokud banka ocení pozemek i s rozpracovaností sítí a vy doložíte rozpočet na dokončení. Úvěr se obvykle čerpá po etapách a LTV se počítá z odhadní hodnoty nemovitosti, ne z kupní ceny.
Přepis hypotéky na jednoho z manželů po rozvodu: jak na to bez prodeje bytu
Přepis hypotéky na jednoho z bývalých manželů znamená buď refinancování úvěru na nového žadatele, nebo změnu smlouvy se souhlasem banky. Banka vždy znovu prověří bonitu a LTV, nemovitost se navíc musí vypořádat i mezi manžely samostatnou dohodou nebo soudně.
Hypotéka na dům v CHKO: co banky prověřují, než půjčí
Banky u nemovitostí v chráněné krajinné oblasti prověřují hlavně to, jak snadno by se dala v budoucnu prodat – tedy zonaci ochrany, možnost další výstavby či rekonstrukce, přístupovou cestu, inženýrské sítě a shodu znaleckého posudku s realitou. Výsledkem bývá opatrnější LTV nebo žádost o doplňující dokumenty.
Dům s doživotním právem bydlení pro předchozího majitele: jak to ovlivní hypotéku
Doživotní právo bydlení snižuje zástavní hodnotu nemovitosti, protože omezuje její užívání i prodejnost. Banka proto obvykle financuje méně, než by odpovídalo tržní ceně domu bez zatížení, a žadatel musí počítat s vyšší spoluúčastí nebo jiným zajištěním úvěru.
Výpadek zaměstnání mezi podpisem hypotéky a čerpáním: co dělat
Pokud přijdete o práci po podpisu úvěrové smlouvy, ale před čerpáním hypotéky, máte zákonnou povinnost to bance oznámit. Banka situaci přehodnotí a může čerpání pozastavit, podmínit novým spoludlužníkem nebo od smlouvy odstoupit. Rychlá komunikace a doložení náhradního příjmu výrazně zvyšují šanci úvěr zachránit.
Hypotéka na penzion: kde končí bydlení a začíná podnikání
Hranice mezi bydlením a podnikáním u penzionu se odvíjí od toho, jakou část nemovitosti skutečně obýváte vy a jakou pronajímáte hostům. Pokud ubytování provozujete soustavně za účelem zisku, banka úvěr rozdělí na rezidenční a komerční část s odlišným LTV, sazbou i podmínkami splácení.
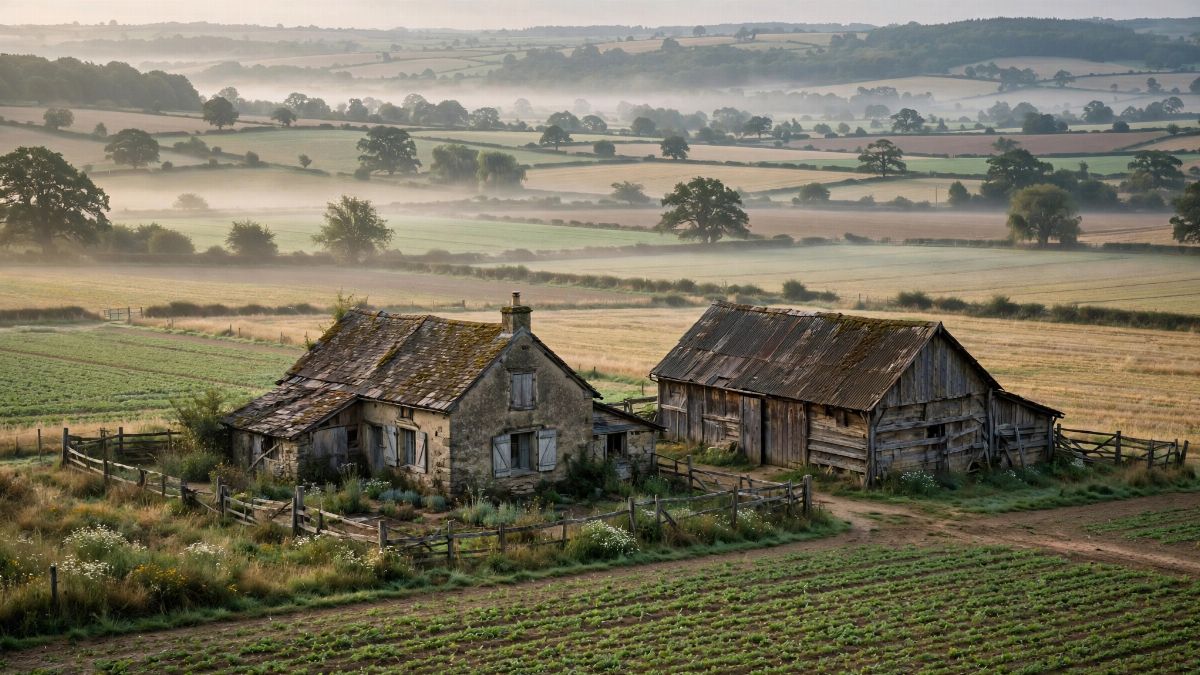
Hypotéka na statek nebo zemědělskou usedlost: jak banky oceňují přidruženou půdu
Banky u statků obvykle financují jen obytnou část a pozemky pod stavbou a kolem ní, zatímco ornou půdu, louky nebo lesy do zástavní hodnoty zahrnují jen částečně nebo vůbec. Výsledné LTV proto bývá nižší, než by odpovídalo celkové ploše usedlosti.