
Blog
Euro hypotéka pro příjem v cizí měně: jak funguje měnové riziko a kdy se vyplatí
Euro hypotéka dává smysl především tehdy, když klient pobírá příjem v eurech a splácí úvěr ve stejné měně – odpadá tak kurzové riziko. Pokud má ale příjem v korunách a úvěr v eurech, splátka se mění podle kurzu a v nepříznivém scénáři může výrazně narůst.
Hypotéka a nájem souběžně: jak ustát dvojí bydlení bez rozpočtového kolapsu
Souběh nájmu a splátky nové hypotéky zvládnete díky rezervě na 3 až 6 měsíců výdajů, volbě postupného čerpání úvěru podle rozestavěnosti a realistickému nastavení splátky už při žádosti o úvěr. Klíčové je počítat s obdobím souběhu dopředu, ne až když nastane.
Hypotéka na byt u plánované výstavby: jak nejistota okolí srazí odhad
Pokud v okolí bytu chystá developer novou výstavbu, dálnici nebo průmyslovou zónu, banka to může promítnout do odhadu nemovitosti. Nižší odhad znamená nižší zástavní hodnotu, a tím i nižší maximální úvěr při stejném LTV limitu – rozdíl může být statisíce korun z vlastních zdrojů navíc.
Změna počtu spolužadatelů uprostřed vyřizování hypotéky: kdy to banku zaskočí
Změna počtu spolužadatelů uprostřed schvalování hypotéky může být problém, když ovlivní příjem domácnosti, bonitu nebo vlastnickou strukturu nemovitosti. Banka v takovém případě žádost zpravidla musí přepočítat, znovu ověřit bonitu a často požaduje nové dokumenty i nové posouzení úvěru.
Hypotéka a čekání na dědické řízení: jak nejistý majetek ovlivní schválení úvěru
Dokud dědické řízení pravomocně neskončí, banka zděděnou nemovitost ani finanční prostředky z dědictví zpravidla neuzná jako zástavu ani jako vlastní zdroje. Pro jejich započtení bude obvykle potřeba vyčkat na usnesení soudu o dědictví, případně řešit financování jinou cestou, například překlenovacím úvěrem nebo jiným zajištěním.
Odkup nemovitosti od příbuzného za nižší cenu: jak to posuzuje banka
Banka při odkupu od příbuzného posuzuje kupní cenu i nezávislý odhad tržní ceny. LTV se však počítá z hodnoty zastavené nemovitosti, nikoli automaticky z nižší z těchto částek. Případnou darovací smlouvu banka posoudí v rámci celé transakce.
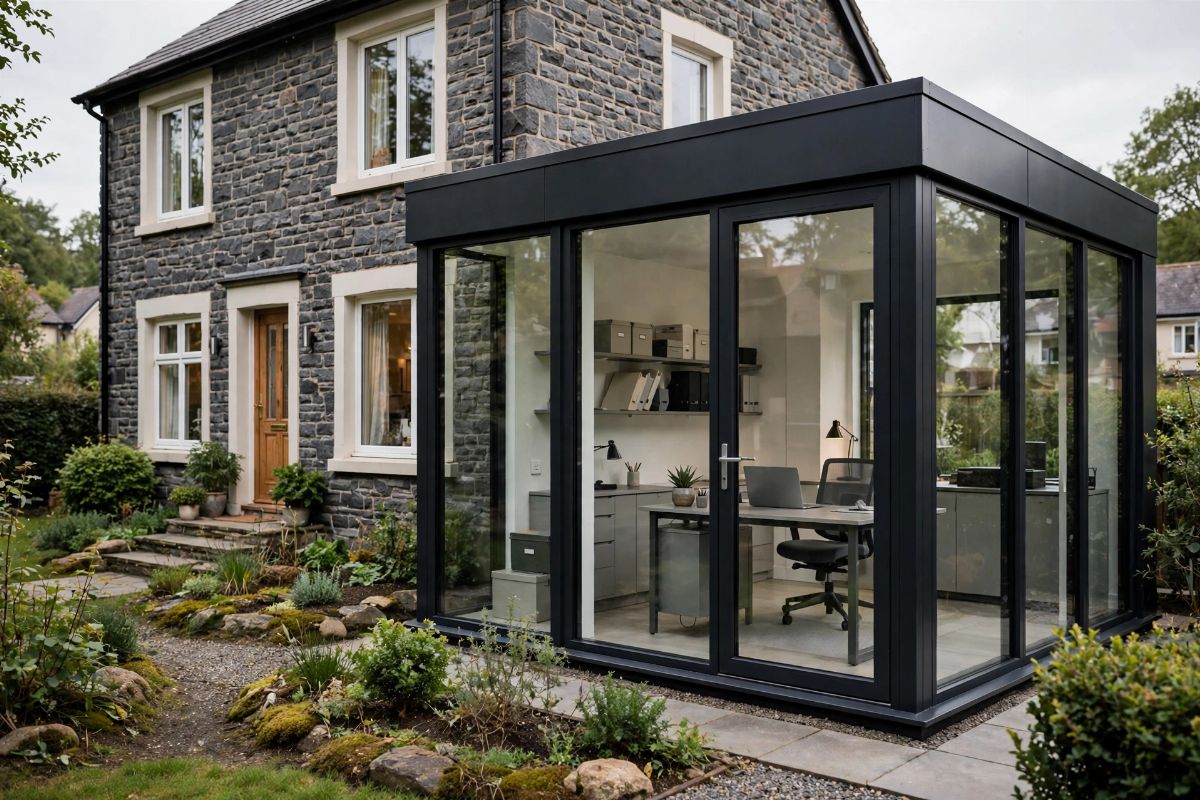
Hypotéka na dům s přístavbou pro podnikání: jak banka rozlišuje bytovou a komerční část
Banka posuzuje nemovitost podle podílu komerčně využívané plochy na celkové podlahové ploše. O tom, zda přístavbu pro podnikání (dílnu, ordinaci nebo kancelář) lze financovat klasickou hypotékou, nebo bude potřeba komerční úvěr či rozdělení úvěru, rozhoduje posouzení konkrétní banky.
Kolik bankovních dotazů v registru ještě neohrozí vaši hypotéku?
Počet dotazů v registru dlužníků sám o sobě neurčuje, zda banka hypotéku schválí. Více dotazů v krátkém období může banka vyhodnotit jako zvýšené riziko a žádost zamítnout nebo nabídnout horší sazbu.
Hypotéka na byt z aukce: jak se liší financování od běžné koupě
Hypotéka na byt koupený v aukci funguje na jiných principech než klasická koupě. Obvykle je vhodné mít předem předjednané financování, složit jistotu zpravidla z vlastních zdrojů a vypořádat kupní cenu v krátké lhůtě, obvykle do 30 dnů, bez možnosti vázat úvěr na prohlídku nemovitosti zevnitř.