Dvojdomek se společnou zdí: jak banka dělí zástavní právo mezi dvě domácnosti
Redakce vypocet-hypoteky.eu · publikováno 27. 10. 2026
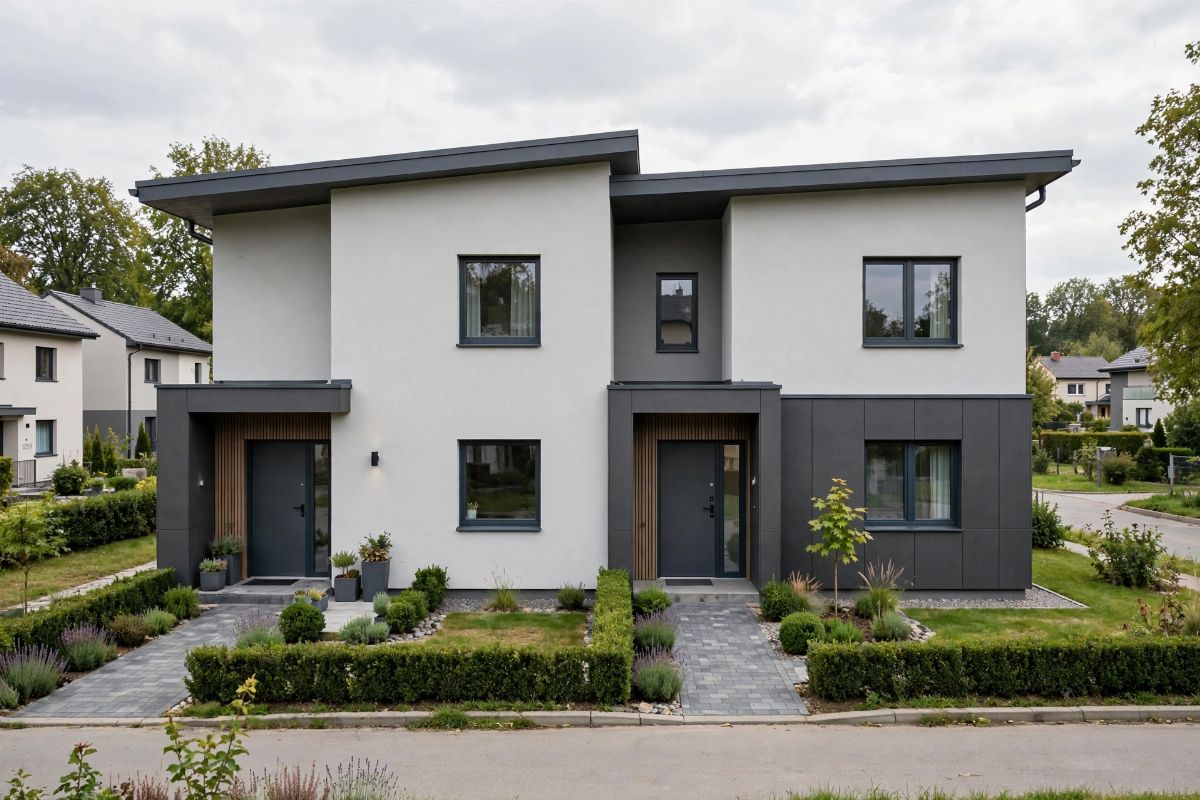
Banka zřizuje zástavní právo jen k té části dvojdomku, kterou žadatel skutečně vlastní – tedy k jeho polovině se samostatným listem vlastnictví nebo jednotce. LTV se pak počítá z hodnoty této oceněné poloviny, ne z ceny celého domu, a sousedova polovina do zástavy nevstupuje.
Banka zřizuje zástavní právo jen k té části dvojdomku, kterou žadatel skutečně vlastní – tedy k jeho polovině se samostatným listem vlastnictví nebo bytové jednotce. LTV se počítá z hodnoty této oceněné poloviny, ne z ceny celého domu, a sousedova polovina do zástavy nevstupuje.
Dvojdomek z pohledu katastru nemovitostí
Pojem dvojdomek je v praxi matoucí, protože katastr nemovitostí nerozlišuje "dvojdomky" jako samostatnou kategorii. V reálu existují v zásadě dvě varianty, které mají pro hypotéku zcela odlišné důsledky.
První a nejčastější variantou jsou dvě samostatné stavby, každá na vlastním pozemku, které sdílejí jednu nosnou zeď na hranici parcel. Každá polovina má vlastní listinu vlastnictví, vlastní parcelní číslo pozemku i budovy, a vlastníci spolu nemusí mít žádný právní vztah kromě sousedských povinností. Z pohledu banky je to ideální stav – zástava se zřizuje k celé samostatné nemovitosti žadatele a nijak nezasahuje do práv souseda.
Druhou variantou je dům jako jedna stavba se dvěma bytovými jednotkami podle občanského zákoníku, případně dům ve spoluvlastnictví dvou osob na jednom pozemku. Tady je situace složitější, protože zástava se zřizuje buď k jednotce (pokud je dům takto rozdělen prohlášením vlastníka), nebo ke spoluvlastnickému podílu na celé nemovitosti. Banky k zástavě podílu přistupují obezřetněji, protože v případě exekuce či dražby je prodej spoluvlastnického podílu administrativně i tržně složitější než prodej samostatné nemovitosti.
Jak poznat, o jakou variantu jde
Odpověď najdete na výpisu z katastru nemovitostí. Pokud má vaše polovina dvojdomku vlastní listinu vlastnictví s vlastním pozemkem, jde o samostatnou stavbu. Pokud je na listině vlastnictví uveden podíl (například 1/2) na celé stavbě i pozemku, jde o spoluvlastnictví. Tento rozdíl byste měli znát ještě před podáním žádosti o hypotéku, protože ovlivňuje, jaké podklady banka bude požadovat a jak rychle lze zástavní právo zapsat.
Jak banka stanovuje zástavní právo u dvojdomku
U samostatně zapsané poloviny dvojdomku postupuje banka stejně jako u běžného rodinného domu. Zástavní smlouva se vztahuje k dané nemovitosti, odhadce ocení tuto polovinu samostatně a z výsledné hodnoty se počítá maximální LTV, tedy 80 procent hodnoty zastavené nemovitosti, případně 90 procent u žadatelů mladších 36 let kupujících vlastní bydlení.
Modelový příklad: polovina dvojdomku je odhadcem oceněna na 6 500 000 Kč. Při LTV 80 procent může banka poskytnout úvěr maximálně 5 200 000 Kč. Pro ilustraci počítejme s modelovou sazbou 5,2 procenta p.a. a splatností 30 let – aktuální sazby jednotlivých bank najdete v kalkulačce výše na stránce, protože se průběžně mění a liší podle banky i bonity žadatele. Měsíční anuitní splátka při těchto parametrech vychází přibližně na 28 560 Kč.
Pokud je ale polovina dvojdomku vedena jako spoluvlastnický podíl na celé stavbě, odhadce musí ocenit nejen fyzický stav nemovitosti, ale zohlednit i nižší likviditu podílu na trhu. V praxi to znamená, že banka může z bezpečnostních důvodů použít konzervativnější odhad hodnoty, což reálně snižuje maximální výši úvěru, i když fyzicky jde o stejně kvalitní bydlení jako u samostatně zapsané poloviny.
Rozdělení pozemku a geometrický plán
Řada dvojdomků vzniká jako novostavba na jednom pozemku, který se teprve dodatečně dělí mezi dva stavebníky. V takovém případě je nutné nechat vyhotovit geometrický plán, kterým se pozemek rozdělí na dvě samostatné parcely odpovídající jednotlivým polovinám domu. Teprve po zápisu tohoto rozdělení do katastru může banka zřídit zástavní právo k jasně vymezené nemovitosti.
Účinky vkladu zástavního práva nastávají k okamžiku, kdy návrh dojde katastrálnímu úřadu, ale samotné řízení lze povolit nejdříve po uplynutí 20 dnů od vyrozumění účastníků. Tato lhůta není garantovanou délkou vyřízení, v praxi se řízení běžně protáhne na několik týdnů. Pokud stavíte dvojdomek na dosud nerozděleném pozemku, počítejte s tím, že rozdělení pozemku a jeho zápis do katastru musí proběhnout dříve, než banka čerpání úvěru umožní, což může ovlivnit harmonogram celé stavby.
Co odhadce u dvojdomku sleduje jinak než u samostatného domu
Oceňování poloviny dvojdomku má svá specifika. Odhadce musí posoudit nejen stav interiéru a technický stav dané poloviny, ale i to, jak je řešena společná konstrukce – zejména nosná zeď, střecha (pokud je sdílená) a základy. Pokud na společné části domu existují neřešené spory nebo nejasnosti ohledně údržby a oprav, může to snížit tržní hodnotu nemovitosti, a tedy i maximální výši úvěru.
Důležitým podkladem bývá smlouva o vzájemných právech a povinnostech vlastníků sousedících nemovitostí, pokud existuje. Taková smlouva typicky upravuje přístup k údržbě společné zdi, rozdělení nákladů na opravy sdílených konstrukcí nebo pravidla pro stavební úpravy, které by mohly ovlivnit sousední polovinu. Banky tyto smlouvy čím dál častěji vyžadují jako součást podkladů k ocenění, protože snižují riziko budoucích sporů, které by mohly komplikovat případný prodej zastavené nemovitosti.
Věcná břemena, která se u dvojdomků běžně řeší
- Právo vstupu na sousední pozemek za účelem údržby společné zdi nebo fasády
- Vedení inženýrských sítí přes pozemek souseda, pokud přípojky nejsou řešeny samostatně
- Opěrné zdi a terénní úpravy na hranici pozemků, zejména u domů ve svahu
- Společný vjezd nebo přístupová cesta, pokud není každá polovina přístupná samostatně
Pokud některé z těchto věcných břemen chybí nebo nejsou zapsána v katastru, banka může požadovat jejich vyřešení ještě před schválením úvěru, protože nejasný přístup k nemovitosti nebo sporné sousedské vztahy snižují její zastavitelnou hodnotu.
Když si hypotéku berou oba sousedé současně
Běžnou situací je, že dvojdomek staví nebo kupují dvě rodiny zároveň, každá na svou polovinu, a obě žádají o hypotéku – klidně i u různých bank. Z právního hlediska jde o dva zcela samostatné úvěrové vztahy, pokud jsou poloviny domu zapsány jako samostatné nemovitosti. Banka financující jednu polovinu nemá žádný nárok na polovinu souseda a naopak.
Praktickým úskalím bývá koordinace čerpání úvěru u novostavby. Pokud obě banky čerpají prostředky postupně podle stavu rozestavěnosti, je vhodné, aby stavba obou polovin probíhala synchronně – jinak může docházet k situacím, kdy jedna banka čeká na dokončení konstrukcí, které fyzicky patří k druhé polovině domu, ale ovlivňují stav té zastavené. V takových případech bývá užitečné mít zpracovaný harmonogram výstavby, který obě banky akceptují.
Na co si dát pozor před podpisem úvěrové smlouvy
Než podepíšete smlouvu o hypotéce na polovinu dvojdomku, ověřte si u katastru skutečný právní stav nemovitosti, nikoli jen to, co vám sdělil prodávající nebo developer. Zjistěte, zda je pozemek skutečně rozdělen, zda existuje smlouva o společné zdi a zda jsou vyřešena věcná břemena k přístupu a sítím. Tyto detaily výrazně ovlivňují, jak rychle a za jakých podmínek banka zástavní právo zřídí.
Vyplatí se také nechat si od banky nebo nezávislého poradce vysvětlit, jak přesně bude zastavovaná nemovitost oceněna a zda odhad počítá s nějakým diskontem kvůli sdílené konstrukci. Rozdíl mezi oceněním samostatné stavby a spoluvlastnického podílu může v konečném důsledku znamenat rozdíl stovek tisíc korun v maximální výši úvěru.
Spočítejte si splátku a poraďte se s odborníkem
Pokud řešíte financování dvojdomku, vyzkoušejte kalkulačku v horní části stránky – zadejte hodnotu vaší poloviny domu a zjistíte orientační splátku i maximální výši úvěru podle aktuálního LTV. Protože má každý dvojdomek svá specifika v zápisu v katastru, věcných břemenech i způsobu ocenění, doporučujeme probrat konkrétní situaci s finančním poradcem Markem Pongó. Nezávazná konzultace vám pomůže zjistit, jaké podklady bude banka požadovat ve vašem konkrétním případě a jak nastavit úvěr tak, aby odpovídal reálné hodnotě vaší poloviny nemovitosti.
Časté dotazy
Může banka zastavit celý dvojdomek, i když mi patří jen polovina? +
Ne, banka zřizuje zástavní právo jen k nemovitosti, kterou skutečně vlastníte. Pokud máte samostatně zapsanou polovinu dvojdomku s vlastním listem vlastnictví, zástava se týká pouze této poloviny. Sousedova část do zástavy nevstupuje a banka k ní nemá žádný právní nárok.
Jak se počítá LTV u poloviny dvojdomku? +
LTV se počítá z hodnoty, kterou odhadce stanoví pro vaši konkrétní polovinu domu, nikoli z ceny celého dvojdomku. Odhadce zohledňuje stav i specifika sdílené konstrukce, například nosnou zeď nebo případně sdílenou střechu, a z této hodnoty vychází maximální výše úvěru, obvykle 80 procent.
Potřebuji ke stavbě dvojdomku rozdělit pozemek, než banka poskytne úvěr? +
Pokud je dvojdomek stavěn na jednom společném pozemku, je zpravidla nutné nechat vyhotovit geometrický plán a pozemek rozdělit na dvě samostatné parcely odpovídající jednotlivým polovinám domu. Teprve po zápisu rozdělení do katastru může banka zřídit zástavní právo k jasně vymezené nemovitosti.
Co se stane, když má dvojdomek nevyřešené věcné břemeno k přístupu nebo sítím? +
Pokud přístup k nemovitosti nebo vedení inženýrských sítí přes sousední pozemek není zapsáno jako věcné břemeno, banka to může považovat za riziko snižující hodnotu zástavy. V praxi často požaduje vyřešení a zápis těchto práv do katastru ještě před schválením nebo čerpáním úvěru.
Mohou mít obě poloviny dvojdomku hypotéku u různých bank? +
Ano, pokud jsou poloviny domu zapsány jako samostatné nemovitosti s vlastními listy vlastnictví, jde o dva zcela nezávislé úvěrové vztahy. Každá banka zastavuje jen tu polovinu, kterou financuje, a nemá žádný nárok na polovinu souseda financovanou jinou institucí.
Zdroje a právní předpisy
- Zákon č. 89/2012 Sb., občanský zákoník (e-Sbírka)
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- Zákon č. 256/2013 Sb., katastrální zákon (e-Sbírka)
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (e-Sbírka)
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.