
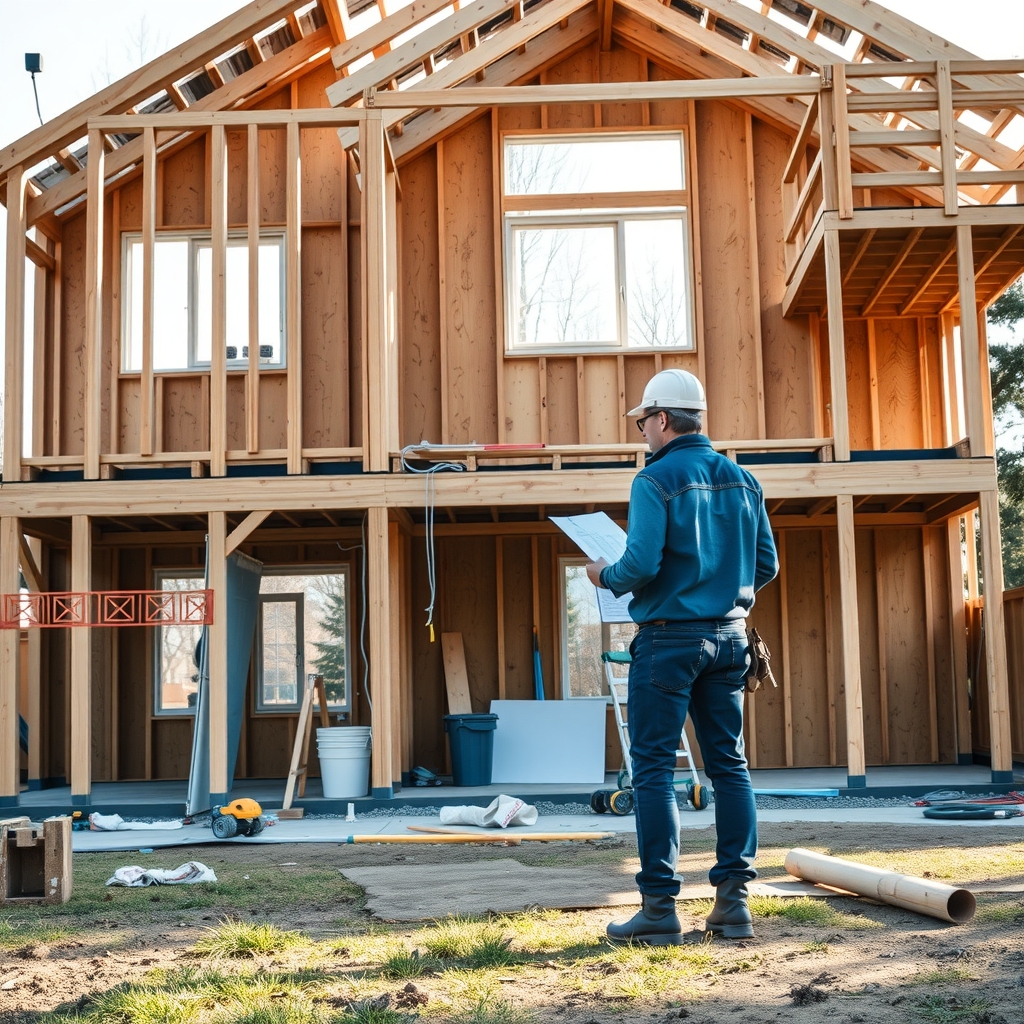
Svépomocná výstavba domu a hypotéka: jak probíhá kontrola postupu prací
Redakce vypocet-hypoteky.eu · publikováno 21. 9. 2026 · aktualizováno 7. 10. 2026
Banka u svépomocné výstavby obvykle kontroluje postup prací prostřednictvím odhadce nebo technika, který může stavbu navštívit před uvolněním další části úvěru. Posuzuje se procento rozestavěnosti, soulad s povolením záměru (dříve stavební povolení) a dokumentace nákladů. Podle podmínek konkrétní banky může být další čerpání podmíněno souhlasným posudkem.
Banka u svépomocné výstavby obvykle kontroluje postup prací prostřednictvím odhadce nebo bankovního technika, který může stavbu navštívit před uvolněním další části úvěru. Posuzuje se procento rozestavěnosti, soulad s povolením záměru (dříve stavební povolení) a dokumentace vynaložených nákladů. Podle podmínek konkrétní banky může být další čerpání podmíněno souhlasným posudkem, což je potřeba plánovat do harmonogramu i rozpočtu.
Proč banka kontroluje postup stavby vůbec
Hypotéka na stavbu domu se zpravidla nevyplácí najednou jako u koupě hotové nemovitosti. Banka obvykle půjčuje peníze postupně, protože zástavou je rozestavěná stavba, jejíž hodnota roste teprve s tím, jak přibývá vykonané práce. Kdyby banka poslala celou částku hned na začátku, riskovala by, že stavba zůstane nedokončená a zástava bude mít nižší hodnotu, než kolik reálně půjčila. Proto bývá čerpání rozdělené do etap a jednotlivé etapy mohou být podmíněné ověřením, že práce skutečně proběhly v deklarovaném rozsahu.
U svépomocné výstavby může být tato kontrola přísnější než u domu stavěného developerem nebo stavební firmou na klíč. Může chybět jednotný dodavatel, který by garantoval kvalitu a termíny, a banka nemusí mít k dispozici standardizovanou smlouvu o dílo s jasným rozpočtem. Riziko prodlení, špatně odhadnutých nákladů nebo technických chyb tak může být vyšší a banka se proti němu může bránit důkladnější kontrolou.
Kdo kontrolu provádí a jak často
Kontrolu obvykle provádí smluvní odhadce nebo interní technik banky, který stavbu navštíví osobně. U některých institucí je možné využít i fotodokumentaci doplněnou o čestné prohlášení stavebníka; osobní prohlídka je jednou z běžných variant.
Frekvence kontrol se odvíjí od počtu čerpacích etap sjednaných ve smlouvě o úvěru. Hypotéka na svépomocnou výstavbu se obvykle čerpá v několika tranších, například:
- 20 % po dokončení základové desky a hrubé spodní stavby
- 40 % po dokončení hrubé stavby včetně střechy
- 60 % po osazení oken, rozvodů elektřiny, vody a topení
- 80 % po dokončení omítek, podlah a vnitřních příček
- 100 % po vydání kolaudačního rozhodnutí
Konkrétní rozdělení procent i počet etap se liší banka od banky a lze je částečně přizpůsobit reálnému postupu prací, pokud to bance zdůvodníte předem.
Co si kontrolor na stavbě všímá
Fyzický stav stavby
Technik nebo odhadce porovnává skutečný stav stavby s tím, co bylo deklarováno v žádosti o čerpání. Kontroluje, zda odpovídá rozsah provedených prací dané etapě, zda stavba postupuje podle projektové dokumentace a zda nedochází k odchylkám od povolení záměru (dříve stavební povolení), které by mohly zpochybnit legálnost stavby.
Stavební deník a dokumentace
I u svépomocné výstavby je vhodné vést stavební deník, i když to zákon u některých jednodušších staveb výslovně nevyžaduje. Zápisy o postupu prací, datované fotografie jednotlivých fází a přehled řemeslníků, kteří na stavbě pracovali, mohou usnadnit komunikaci s bankou a případně zrychlit schvalování další tranše.
Faktury a doklady o nákladech
Banka obvykle chce vidět, že peníze z předchozí tranše byly skutečně použity na stavbu. Doložit lze fakturami za materiál, doklady o nákupu v hobbymarketech, smlouvami s jednotlivými řemeslníky nebo výpisem z účtu. U svépomocné výstavby, kde část prací děláte sami, se náklady na vlastní práci obvykle neuznávají jako čerpaná částka, banka financuje především materiál a placené řemeslné práce.
Rozdíl oproti výstavbě přes stavební firmu
Pokud stavíte přes generálního dodavatele na klíč, banka většinou vychází ze smlouvy o dílo a fakturace podle jejích milníků, kontrola je tak jednodušší a rychlejší. U svépomocné výstavby musí banka spoléhat víc na vlastní posouzení odhadce, protože neexistuje jeden garant kvality a harmonogramu. To se projevuje i v tom, že banky u svépomocné výstavby často žádají podrobnější rozpočet stavby předem, tzv. položkový rozpočet, který slouží jako referenční bod pro posuzování jednotlivých etap.
Jak se na kontrolu prakticky připravit
Než odhadce nebo technik na stavbu dorazí, vyplatí se stavbu i dokumentaci připravit tak, aby kontrola proběhla hladce a bez zbytečných průtahů:
- Mějte na stavbě aktuální stavební deník nebo alespoň fotodokumentaci s daty jednotlivých fází.
- Připravte si originály faktur a dokladů za materiál a práce hrazené z předchozí tranše.
- Ujistěte se, že skutečný stav odpovídá tomu, co jste v žádosti o čerpání deklarovali, případné odchylky raději vysvětlete předem telefonicky s bankou.
- Zkontrolujte, že stavba odpovídá schválené projektové dokumentaci a povolení záměru (dříve stavební povolení), jakékoli změny je potřeba nahlásit stavebnímu úřadu i bance.
- Domluvte si termín návštěvy s dostatečným předstihem, obvykle je potřeba počítat s několika dny až dvěma týdny na zajištění odhadce.
Co se stane, když kontrola najde nedostatky
Pokud odhadce zjistí, že postup prací neodpovídá deklarovanému stavu, nebo že stavba vykazuje závažné odchylky od projektu, banka může příslušnou tranši pozdržet, dokud nedostatky neodstraníte nebo nevysvětlíte. V praxi to může znamenat zpoždění čerpání i o týdny, což může komplikovat platby řemeslníkům a dodavatelům materiálu. Obecně lze doporučit mít finanční rezervu na pokrytí případného zpoždění mezi jednotlivými etapami, například ve výši jedné měsíční splátky nebo části plánovaných nákladů na další fázi.
Kdo hradí náklady na kontrolu
Náklady na jednotlivé kontroly nebo odhady během čerpání hradí zpravidla klient, i když se výše poplatku liší banka od banky, obvykle jde o částku v řádu jednotek tisíc korun za jednu návštěvu. U delší svépomocné výstavby s pěti nebo šesti etapami se tak náklady na kontroly mohou vyšplhat na deset i více tisíc korun za celou dobu čerpání, což je vhodné zahrnout do celkového rozpočtu stavby.
Jak si vybrat banku pro svépomocnou výstavbu
Banky se výrazně liší v tom, jak flexibilně přistupují k čerpání na svépomocnou stavbu, kolik etap nabízejí, jak přísně vyžadují dokumentaci a jak rychle dokážou kontrolu zajistit. Někde stačí jednodušší fotodokumentace, jinde je nutná osobní prohlídka při každé tranši. Než se rozhodnete pro konkrétní banku, vyplatí se porovnat nejen úrokovou sazbu, ale i podmínky čerpání a rychlost administrativy, protože právě ty mohou při svépomocné stavbě ovlivnit celkovou plynulost prací víc než samotná výše úroku.
Právě proto má smysl nespoléhat jen na jednu nabídku, ale porovnat podmínky u více institucí najednou. Vyzkoušejte hypoteční kalkulačku nahoře na stránce, kde si během pár minut spočítáte orientační splátku i porovnáte sazby osmi bank podle vašich parametrů stavby. Pokud si nejste jistí, jak nastavit čerpání po etapách nebo jakou banku zvolit s ohledem na svépomocnou výstavbu, domluvte si nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže sestavit harmonogram čerpání tak, aby odpovídal reálnému postupu vaší stavby.
Časté dotazy
Jak často probíhá kontrola stavby při čerpání hypotéky na svépomocnou výstavbu? +
Obvykle při každé žádosti o uvolnění další tranše úvěru, tedy opakovaně během výstavby. Kontrolu provádí odhadce nebo technik banky osobní prohlídkou stavby, u některých bank lze doložit i fotodokumentací s čestným prohlášením o rozsahu provedených prací.
Co všechno musím doložit bance, aby uvolnila další peníze na stavbu? +
Nejčastěji faktury a doklady za materiál a řemeslné práce hrazené z předchozí tranše, fotodokumentaci nebo stavební deník a soulad stavby s projektovou dokumentací i povolením záměru (dříve stavební povolení). Odhadce může navíc fyzicky ověřit, zda skutečný stav odpovídá deklarovanému procentu rozestavěnosti.
Uznává banka jako náklad i vlastní práci, kterou na stavbě odvedu sám? +
Banky financují především nakoupený materiál a placené řemeslnické práce doložené fakturami; vlastní odpracované hodiny se do čerpané částky obvykle nezapočítávají. Je proto potřeba počítat s tím, že část nákladů si budete muset pokrýt z vlastních zdrojů bez ohledu na hypotéku.
Co se stane, když kontrola zjistí, že stavba nepostoupila podle plánu? +
Banka může příslušnou tranši pozdržet, dokud nedostatek nevysvětlíte nebo neodstraníte, což může čerpání zpozdit i o týdny. Proto je obecně vhodné mít finanční rezervu na pokrytí případného zpoždění a odchylky od schváleného projektu předem konzultovat s bankou i stavebním úřadem.
Kdo platí odhadce, který kontroluje postup prací na stavbě? +
Náklady na jednotlivé kontroly hradí obvykle klient, výše poplatku se liší banka od banky, typicky jde o částku v řádu jednotek tisíc korun za jednu návštěvu. U výstavby s více etapami čerpání se tak celkové náklady na kontroly mohou vyšplhat na deset i více tisíc korun.
Zdroje a právní předpisy
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.