
Povodňové riziko a pojištění nemovitosti: jak lokalita ovlivní podmínky hypotéky
Redakce vypocet-hypoteky.eu · publikováno 23. 9. 2026 · aktualizováno 7. 10. 2026
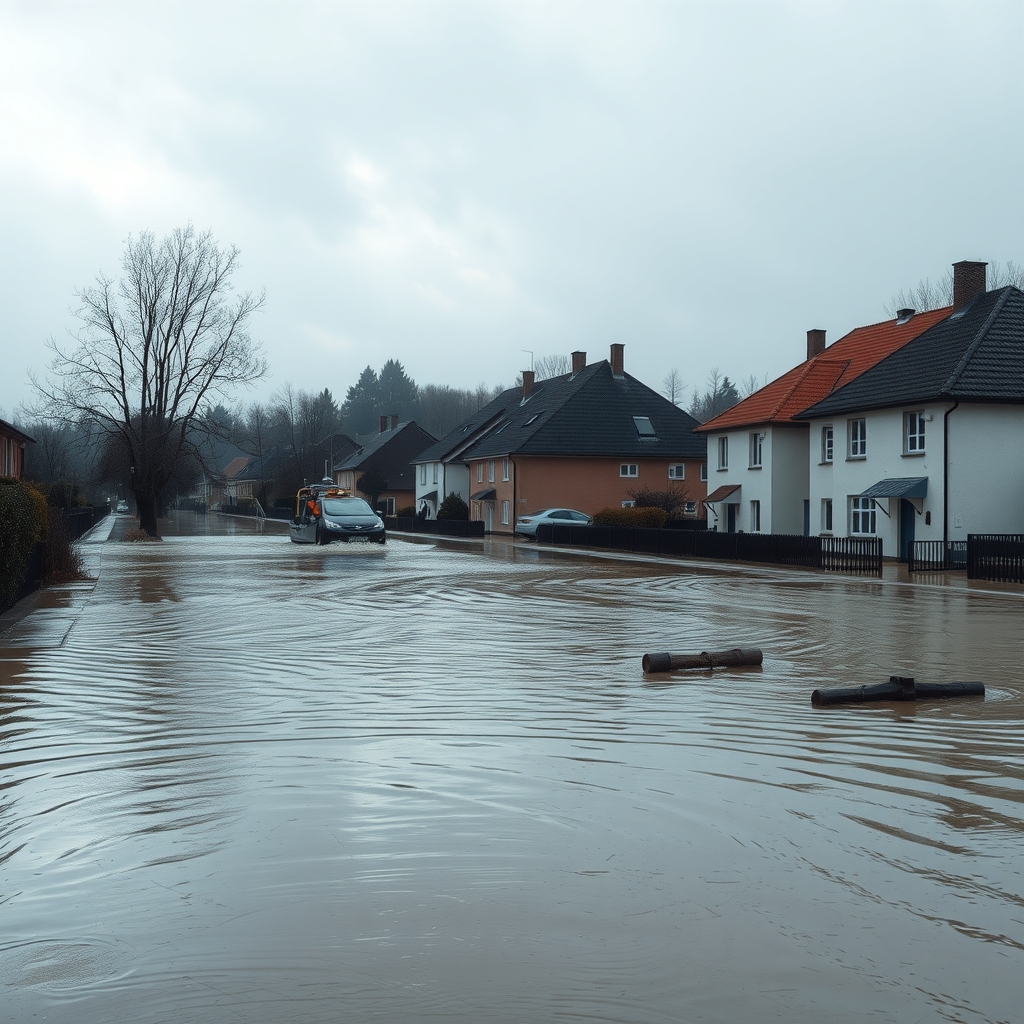
Nemovitost v záplavovém území může znamenat dražší nebo hůře dostupné pojištění, což banka může promítnout do podmínek hypotéky – vyšší úrok, nižší LTV nebo požadavek na doplňkové zajištění. Riziko lze prověřit už před podpisem smlouvy a s vhodným pojištěním i vyjednat lepší podmínky.
Nemovitost v záplavovém území může znamenat dražší nebo hůře dostupné pojištění, což banka může promítnout do podmínek hypotéky – vyšší úrok, nižší LTV nebo požadavek na doplňkové zajištění. Riziko lze prověřit už před podpisem smlouvy a s vhodným pojištěním i vyjednat lepší podmínky.
Proč banky řeší, kde nemovitost stojí
Hypotéka je vždy zajištěna zástavním právem k nemovitosti. Banka tak nese riziko, že pokud dům nebo byt vyhoří, zaplaví ho voda nebo se sesune půda, hodnota zástavy klesne a v krajním případě nebude stačit na krytí dluhu. Proto je pojištění nemovitosti u hypoték zpravidla povinné a banka si může nechat zástavní právo zapsat i na pojistné plnění – takzvanou vinkulaci pojistky ve svůj prospěch.
Povodňové riziko je v Česku jedním z nejčastěji řešených témat u ocenění nemovitosti, protože záplavy postihují obce podél řek, jako jsou Vltava, Morava, Bečva nebo Opava. Banka i pojišťovna se dívají na stejnou otázku z jiného úhlu: pojišťovna počítá pravděpodobnost škody a cenu rizika, banka počítá, jak by případná škoda ovlivnila hodnotu zástavy a schopnost klienta splácet.
Povodňové zóny a co znamenají pro klienta
Pojišťovny i katastrální a povodňové mapy dělí území do několika kategorií rizika, obvykle podle pravděpodobnosti výskytu povodně za sto let. Zjednodušeně se používá dělení do čtyř zón:
- Zóna 1 – zanedbatelné riziko, pojištění bez omezení a bez příplatku.
- Zóna 2 – nízké riziko, pojištění dostupné, mírný příplatek k pojistnému.
- Zóna 3 – zvýšené riziko, pojišťovny mohou navýšit pojistné nebo zavést vyšší spoluúčast.
- Zóna 4 – vysoké riziko, řada pojišťoven odmítá pojistit riziko povodně a nabízí pouze pojištění bez tohoto krytí, případně za výrazně vyšší cenu.
Pokud nemovitost spadá do zóny 3 nebo 4, může se stát, že sjednat plnohodnotné pojištění proti povodni a záplavě je obtížné nebo velmi nákladné. A právě tady začíná problém pro hypotéku – bez pojištění, které bance vyhovuje, banka úvěr často neposkytne nebo ho poskytne za horších podmínek.
Jak se dozvíte, do jaké zóny nemovitost patří
Základní orientaci poskytují veřejně dostupné povodňové mapy, které ukazují záplavová území určená pro průtoky s periodicitou 5, 20 a 100 let. Přesnější posouzení ale provádí pojišťovna při sjednávání smlouvy na základě adresy a katastrálního čísla parcely – používá k tomu geografické databáze rizika, které se mohou lišit pojišťovna od pojišťovny. Proto se stává, že jedna pojišťovna nabídne standardní pojistné a druhá u stejné adresy výrazně vyšší cenu nebo pojištění odmítne.
Jak riziko povodně promítá banka do podmínek hypotéky
Banky přistupují k rizikovým lokalitám různě, ale v praxi se objevují tři hlavní nástroje, kterými si kompenzují vyšší riziko:
Nižší LTV a vyšší akontace
U nemovitostí v rizikových zónách může banka snížit maximální poměr úvěru k hodnotě zastavené nemovitosti, tedy LTV. Závazný limit činí 80 procent, u žadatele mladšího 36 let při financování vlastního bydlení 90 procent. Banka může stanovit nižší interní limit. To v praxi znamená, že klient zpravidla potřebuje mít připravenou vyšší vlastní hotovost.
Přirážka k úrokové sazbě
Některé banky u vyššího rizika zvyšují úrokovou sazbu jako kompenzaci za horší zajištění nebo dražší pojištění, které si klient musí sjednat. Případná přirážka zvýší měsíční splátku; její dopad závisí na výši úvěru, úrokové sazbě a splatnosti.
Požadavek na konkrétní rozsah pojištění
Banka může trvat na tom, že pojistná smlouva musí obsahovat živelní pojištění včetně rizika povodně a záplavy v dostatečné výši, často na plnou reprodukční hodnotu nemovitosti. Pokud klient nabídne pojistku bez tohoto krytí, banka může žádost o hypotéku zamítnout nebo požádat o doplnění pojištění před podpisem smlouvy.
Pojištění nemovitosti a povodně – na co si dát pozor
Pojištění nemovitosti se skládá z několika modulů a povodňové riziko bývá jedním z tzv. živelních rizik vedle požáru, vichřice, krupobití nebo sesuvu půdy. Klíčové je rozlišovat mezi pojmy povodeň a záplava – povodeň je vzestup hladiny vodního toku, záplava je hromadění srážkové vody na místě, kam voda z řeky nedosáhne. Levnější pojistky někdy kryjí jen jedno z těchto rizik, což se v praxi ukáže jako problém až při pojistné události.
Dalším důležitým parametrem je spoluúčast. U nemovitostí v rizikové zóně mohou pojišťovny nastavit vyšší spoluúčast, takže i s platnou pojistkou zaplatí majitel při větší škodě část nákladů ze svého.
Praktický příklad
Rodinný dům v hodnotě 6 milionů korun postavený 300 metrů od řeky v obci, kde došlo k povodni v roce 1997 a 2013, spadá pravděpodobně do zóny 3. Pojistné na živelní pojištění včetně povodně tam může být vyšší než u srovnatelného domu mimo záplavové území. Banka navíc může požadovat nižší LTV a přísnější dokumentaci k pojistné smlouvě.
Jak si podmínky vylepšit ještě před podáním žádosti
Situaci lze ovlivnit i u nemovitosti, kterou už vlastníte nebo chcete koupit. Pomáhá zejména toto:
- Zjistit povodňovou zónu adresy ještě před podpisem rezervační smlouvy, ne až při vyřizování hypotéky.
- Porovnat nabídky pojištění u více pojišťoven – rozdíly v ceně i rozsahu krytí povodně bývají značné.
- Zvážit protipovodňová opatření u nemovitosti, jako jsou zpětné klapky na kanalizaci, vyvýšené elektroinstalace nebo protipovodňové zábrany, které některé pojišťovny zohledňují nižším pojistným.
- Nechat si od poradce spočítat, jak se různé banky liší v přístupu k rizikovým lokalitám – ne všechny mají stejně striktní pravidla.
Rozdíly mezi bankami v přístupu k rizikovým lokalitám
Přístup bank k povodňovému riziku se může lišit. Některé instituce mohou mít interní mapy rizika a u vysoce rizikových adres snižovat LTV nebo účtovat přirážku, jiné mohou vycházet především z toho, že klient doloží platnou pojistku s krytím povodně, a riziko lokality dále samostatně neřešit. Proto se může vyplatit srovnat nabídky více bank současně, protože podmínky u stejné nemovitosti se mohou lišit – jak na úrokové sazbě, tak na požadované výši vlastních zdrojů.
Co dělat, když nemovitost leží v rizikové zóně
Pokud kupujete nemovitost v záplavovém území, nepanikařte, ale počítejte s tím, že proces bude vyžadovat víc kroků. Vyžádejte si od prodávajícího historii pojistných událostí a informace o protipovodňových opatřeních v obci, například existenci hrází nebo poldrů. Obraťte se na více pojišťoven současně, protože se jejich hodnocení rizika i cena mohou lišit. A při jednání s bankou počítejte s tím, že můžete potřebovat více vlastních úspor, než je běžný standard.
Shrnutí pro rozhodování
Lokalita nemovitosti ovlivňuje hypotéku mnohem víc, než si lidé při výběru bydlení uvědomují. Povodňové riziko se promítá do ceny pojištění, tu banka může zohlednit v LTV, úrokové sazbě i požadované dokumentaci. Kdo si riziko prověří předem a porovná nabídky pojišťoven i bank, může najít vhodnější podmínky pojištění a financování.
Pokud řešíte financování nemovitosti a nejste si jistí, jak povodňové riziko dané lokality ovlivní vaši nabídku, vyzkoušejte kalkulačku nahoře na stránce a spočítejte si orientační splátku podle parametrů, které znáte. Pro konkrétní posouzení vaší situace, srovnání podmínek u osmi bank a ověření, jak se k dané adrese staví jednotlivé instituce, si domluvte nezávaznou konzultaci s finančním poradcem Markem Pongó – probere s vámi celý případ a může vám pomoci hledat řešení, které vás nebude stát víc, než musí.
Časté dotazy
Musím mít pojištění proti povodni, když si beru hypotéku? +
Banka obvykle vyžaduje živelní pojištění nemovitosti a u lokalit se zvýšeným povodňovým rizikem výslovně trvá na krytí rizika povodně a záplavy. Bez takového pojištění nebo s pojistkou, která toto riziko nekryje, banka žádost o hypotéku zpravidla neschválí nebo požádá o doplnění smlouvy.
Jak zjistím, jestli je moje nemovitost v záplavové zóně? +
Základní přehled poskytují veřejné povodňové mapy ukazující záplavová území pro různé periodicity průtoků. Přesné zařazení do rizikové zóny ale určí konkrétní pojišťovna podle adresy a katastrálního čísla parcely při sjednávání pojistky, proto se výsledek může lišit pojišťovna od pojišťovny.
Zvyšuje povodňové riziko úrokovou sazbu hypotéky? +
Ne u všech bank automaticky, ale některé instituce u vysoce rizikových lokalit přirážku k sazbě uplatňují nebo snižují maximální LTV, tedy poměr úvěru k hodnotě nemovitosti. Rozdíl mezi bankami bývá výrazný, proto se vyplatí porovnat nabídky více institucí současně.
Co je rozdíl mezi pojištěním proti povodni a proti záplavě? +
Povodeň je vzestup hladiny vodního toku, který zaplaví okolí řeky nebo potoka. Záplava je hromadění srážkové nebo podzemní vody na místě, kam voda z toku nedosáhne. Levnější pojistky často kryjí jen jedno z těchto rizik, proto je nutné ověřit rozsah krytí v pojistných podmínkách.
Lze snížit cenu pojištění nemovitosti v rizikové lokalitě? +
Ano, pomáhá instalace protipovodňových opatření jako zpětné klapky na kanalizaci, vyvýšené rozvody elektřiny nebo mobilní zábrany, které některé pojišťovny zohledňují nižším pojistným. Zásadní rozdíl také přinese porovnání nabídek více pojišťoven, protože ceny za stejné riziko se mohou lišit.
Zdroje a právní předpisy
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- Zákon č. 256/2013 Sb., katastrální zákon (e-Sbírka)
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.