
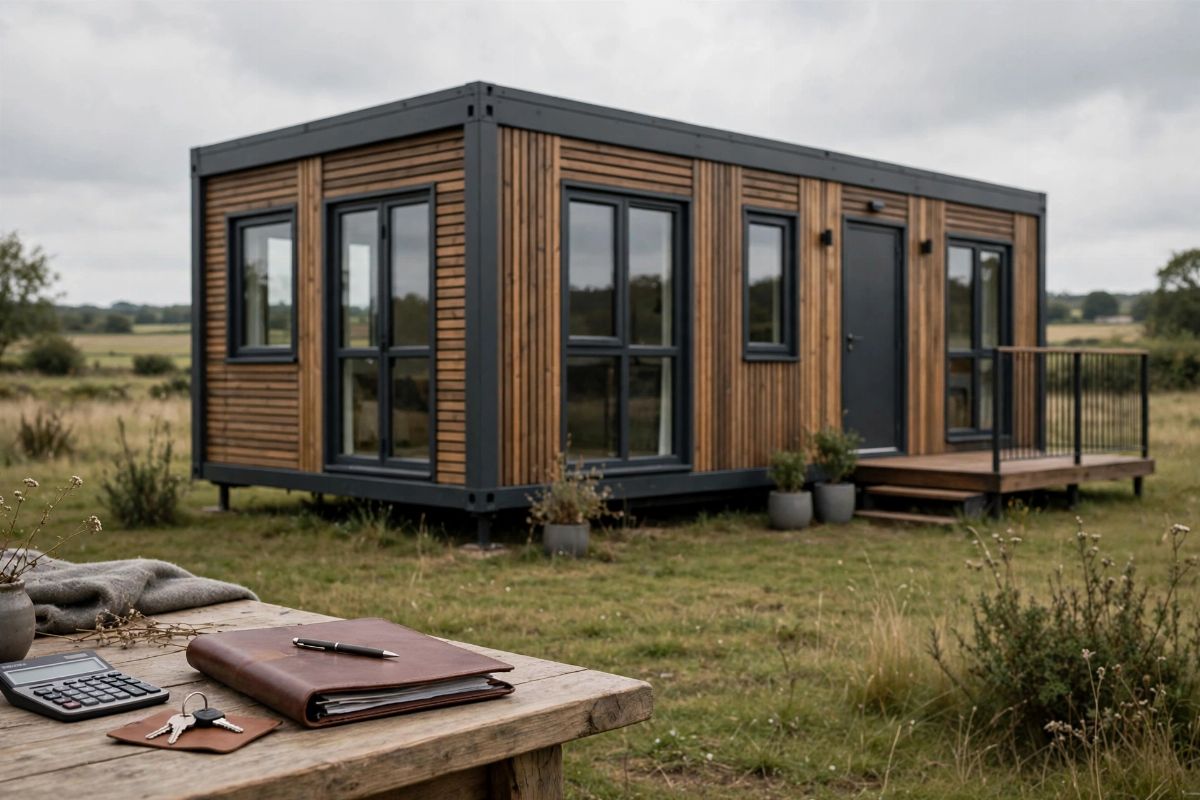
Hypotéka na modulární nebo mobilní dům: jak banky posuzují netradiční stavby
Redakce vypocet-hypoteky.eu · publikováno 24. 8. 2026 · aktualizováno 9. 10. 2026
Modulární a mobilní domy získávají na oblibě, banky k nim ale přistupují jinak než ke klasické cihlové stavbě. Zjistěte, kdy je hypotéka reálná a kdy je lepší jiná forma financování.
Proč jsou modulární a mobilní domy pro banky problémem
Modulární a mobilní domy zažívají v Česku v posledních letech skutečný boom. Lidé v nich vidí rychlé, cenově dostupné a energeticky úsporné bydlení, které lze postavit v řádu týdnů místo měsíců. Jenže zatímco stavební firmy a výrobci modulárních domů mluví o moderním bydlení budoucnosti, banky se na věc dívají mnohem střízlivěji a hlavně jinou optikou – optikou zástavní hodnoty nemovitosti a rizika, že v případě problémů s klientem nebudou schopny stavbu dobře zpeněžit.
Klíčový rozdíl mezi klasickou hypotékou a financováním netradiční stavby spočívá v tom, jak banka danou stavbu právně a technicky klasifikuje. Zjednodušeně řečeno – čím více se modulární nebo mobilní dům podobá běžné zděné nebo dřevostavbě pevně spojené se zemí a zapsané v katastru nemovitostí, tím snazší je na něj získat standardní hypoteční úvěr. Naopak čím více se blíží dočasné, přemístitelné konstrukci, tím spíše skončíte u spotřebitelského úvěru nebo úvěru ze stavebního spoření za méně výhodných podmínek.
Modulární dům vs. mobilní dům – zásadní rozdíl
Tyto dva pojmy se často zaměňují, ale z pohledu banky jde o naprosto odlišné kategorie.
Modulární dům na pevných základech
Jedná se o stavbu, která je sice vyrobena z prefabrikovaných modulů v továrně, ale na pozemku je následně usazena na betonové základové desce nebo pásech, napojena na inženýrské sítě a je nedílně spojena se zemí. Pokud má potřebné povolení záměru (dříve stavební povolení) a kolaudační rozhodnutí a je zapsaná v katastru nemovitostí jako stavba, banky ji z právního hlediska zpravidla posuzují prakticky stejně jako klasickou dřevostavbu nebo zděný dům. U staveb povolených před 1. 7. 2024 mohou být nadále relevantní tehdejší doklady, například ohlášení stavby nebo kolaudační souhlas či souhlas s užíváním. To je pro žadatele o hypotéku dobrá zpráva.
Mobilní dům, mobilheim a přemístitelné konstrukce
Naproti tomu mobilní domy, karavany přestavěné na trvalé bydlení nebo mobilheimy postavené na patkách bez pevného spojení se zemí banky téměř výhradně považují za movitou věc, nikoliv za nemovitost. To znamená, že je zpravidla nelze zapsat do katastru nemovitostí jako stavbu a nemohou obvykle sloužit jako standardní zástava pro hypoteční úvěr. V praxi tak na ně klasickou hypotéku obvykle nezískáte, byť by šlo o zajímavý a kvalitně postavený dům v hodnotě několika milionů korun.
Co banky konkrétně zkoumají
Než banka rozhodne, zda modulární dům profinancuje jako hypotéku, prověřuje několik klíčových bodů:
- Zda je stavba pevně spojena se základy a nelze ji jednoduše přemístit
- Zda má stavba potřebné povolení záměru (dříve stavební povolení), případně odpovídající doklad podle pravidel platných pro stavby povolené před 1. 7. 2024
- Zda je nebo bude stavba zapsaná v katastru nemovitostí jako budova
- Jaká je odhadovaná tržní hodnota a zejména zástavní hodnota nemovitosti podle znaleckého posudku
- Kvalitu a životnost použitých materiálů a technologií výrobce
- Zda má výrobce modulárního domu certifikaci a dostatečně dlouhou záruční dobu
Poslední bod bývá podceňovaný, přitom je pro banku klíčový. Pokud si vezmete modulární dům od malého, neznámého výrobce bez historie a referencí, banka může mít obavy, že za deset patnáct let bude stavba obtížně prodejná, a tím pádem i obtížně zpeněžitelná v případě exekuce. U zavedených výrobců se zkušenostmi s realizacemi a delší zárukou je situace výrazně příznivější.
Jak probíhá odhad hodnoty modulárního domu
Znalecký posudek je u netradičních staveb ještě důležitější než u běžné hypotéky. Odhadce se totiž musí vypořádat s tím, že na trhu je málo srovnatelných prodejů podobných nemovitostí, takže nemá z čeho vycházet. To může vést k tomu, že banka ocení nemovitost konzervativněji, než by odpovídalo skutečné pořizovací ceně.
V praxi to znamená, že pokud modulární dům se pozemkem stojí například 4,5 milionu korun, banka jej po odhadu může ocenit třeba na 3,8 až 4 miliony korun. Následně vám nabídne financování do 80 % této nižší zástavní hodnoty, tedy zhruba 3 až 3,2 milionu korun, nikoliv 80 % z kupní ceny. Rozdíl musíte dofinancovat z vlastních zdrojů. Proto je dobré počítat s vyšší rezervou vlastního kapitálu než u standardní novostavby.
Které banky jsou k modulárním domům vstřícnější
Přístup jednotlivých bank se liší a mění se i v čase podle toho, jak se s tímto typem staveb postupně sžívají. Obecně platí, že banky, které mají zkušenost s financováním dřevostaveb a montovaných domů, bývají otevřenější i k modulárním stavbám na pevných základech, protože principy posouzení jsou podobné. Naopak instituce zaměřené primárně na klasické cihlové stavby bývají opatrnější a mohou požadovat dodatečné podklady, revizní zprávy statika nebo prohlášení o životnosti stavby.
Právě proto se vyplatí neobracet se jen na jednu banku, ale porovnat nabídky více institucí najednou. U netradičních staveb se nabídky mohou lišit v ochotě financovat i ve výši úvěru, a to i při stejném příjmu žadatele a stejné nemovitosti.
Úrokové sazby a podmínky u netradičních staveb
Dobrou zprávou je, že pokud banka modulární dům na pevných základech akceptuje jako standardní nemovitost zapsanou v katastru, úroková sazba se zpravidla neliší od běžné hypotéky. Rozdíl může být spíše v tom, jakou výši úvěru banka vzhledem k zástavní hodnotě nabídne, a někdy trvá na dokončené stavbě před čerpáním celé částky úvěru.
Financování ve fázi výstavby
Zvláštní kapitolou je financování modulárního domu ještě před jeho dokončením. Protože montáž probíhá rychle, často v řádu dnů až týdnů, banky mnohdy preferují model, kdy klient nejprve zafinancuje pozemek a přípravné práce vlastními prostředky nebo krátkodobým úvěrem, a hypotéku čerpá až po dokončení a kolaudaci stavby, kdy už existuje jasně ocenitelná nemovitost.
Alternativy, pokud hypotéku nezískáte
Pokud plánujete mobilní dům, mobilheim nebo modulární stavbu bez pevných základů, hypotéka v klasickém slova smyslu pravděpodobně nebude dostupná. V takovém případě přichází v úvahu:
- Spotřebitelský úvěr bez zástavy nemovitosti, obvykle s vyšší úrokovou sazbou v řádu 7 až 10 procent a kratší dobou splatnosti
- Úvěr ze stavebního spoření, který bývá flexibilnější v posuzování účelu financování
- Hypotéka zajištěná jinou, již vlastněnou nemovitostí, pokud ji máte k dispozici
- Kombinace vlastních úspor a menšího úvěru na dofinancování rozdílu
Kombinace hypotéky na pozemek a základovou desku se spotřebitelským úvěrem na samotný modulární dům může být řešením, které umožňuje snížit celkovou úrokovou zátěž alespoň na části financování.
Praktické tipy před podáním žádosti
Pokud uvažujete o modulárním domě a chcete maximalizovat šanci na schválení hypotéky, vyplatí se dopředu myslet na několik věcí. Obecně lze doporučit zvolit výrobce s prokazatelnou historií, referencemi a písemnou zárukou na konstrukci minimálně 10 let. Je vhodné, aby projekt počítal s pevnými základy a trvalým napojením na sítě, nikoliv s možností budoucího přemístění. Před podpisem smlouvy s dodavatelem konzultujte záměr s bankou nebo hypotečním poradcem, ideálně ještě před zahájením stavby, abyste mohli předejít situaci, kdy banka stavbu odmítne financovat až po zaplacení zálohy. Může být vhodné počítat s vyšší vlastní spoluúčastí, klidně 25 až 30 procent z celkové ceny, abyste nebyli závislí na maximálním možném LTV.
Shrnutí na závěr
Hypotéka na modulární dům rozhodně není nedosažitelná, pokud stavba splňuje základní podmínky – pevné spojení se zemí, potřebné povolení záměru (dříve stavební povolení) a zápis v katastru nemovitostí. U staveb povolených před 1. 7. 2024 mohou být nadále relevantní tehdejší doklady. U čistě mobilních staveb je ale situace odlišná a s klasickou hypotékou zde zpravidla počítat nelze. Protože se podmínky jednotlivých bank v této oblasti liší a průběžně se vyvíjejí, vyplatí se nespoléhat na dohady a raději si nechat celou situaci individuálně posoudit.
Pokud přemýšlíte o vlastním modulárním bydlení, vyzkoušejte si nejprve orientační propočet splátky v naší hypoteční kalkulačce v horní části stránky – rychle uvidíte, s jakou měsíční splátkou byste u dané ceny nemovitosti mohli počítat. A pokud chcete mít jistotu, že vaši konkrétní stavbu banky skutečně profinancují za rozumných podmínek, domluvte si nezávaznou konzultaci s naším finančním poradcem Markem Pongó, který vám s výběrem vhodné banky i celou žádostí pomůže.
Časté dotazy
Dá se na modulární dům získat hypotéka? +
Ano, pokud je modulární dům pevně spojen se základy, napojen na sítě a zapsaný v katastru nemovitostí jako stavba s kolaudačním rozhodnutím. U staveb povolených před 1. 7. 2024 může být namístě tehdejší kolaudační souhlas nebo souhlas s užíváním. V takovém případě jej banky zpravidla posuzují prakticky stejně jako klasickou zděnou stavbu nebo dřevostavbu a hypotéku lze zpravidla standardně sjednat.
Jde získat hypotéku na mobilní dům nebo mobilheim? +
Ve většině případů ne. Mobilní domy, mobilheimy a přestavěné karavany banky obvykle považují za movitou věc, nikoli nemovitost, takže je zpravidla nelze zapsat do katastru a použít jako zástavu. I kvalitní a drahý mobilní dům tak obvykle nezíská klasickou hypotéku, ale musí se financovat jinak.
Jaký je rozdíl mezi modulárním a mobilním domem z pohledu banky? +
Modulární dům je vyroben z prefabrikovaných modulů, ale usazen na pevných základech a trvale spojen se zemí, proto ho lze zapsat do katastru jako stavbu. Mobilní dům stojí typicky na patkách bez pevného spojení se zemí, a banka ho tak vnímá jako přemístitelnou movitou věc bez možnosti hypotečního zajištění.
Jak mohu financovat mobilní dům, když na něj nedostanu hypotéku? +
Pokud banka mobilní dům neuzná jako nemovitost vhodnou k zástavě, řešením bývá spotřebitelský úvěr nebo úvěr ze stavebního spoření. Tyto produkty mají obvykle vyšší úrokovou sazbu a kratší dobu splatnosti než klasická hypotéka, ale umožňují financovat i stavby, které nelze zapsat do katastru nemovitostí.
Co musí modulární dům splňovat, aby na něj banka poskytla hypotéku? +
Banka zpravidla vyžaduje, aby byl dům pevně spojen se základovou deskou nebo pásy, napojen na inženýrské sítě a nešlo ho jednoduše přemístit. Dále musí mít potřebné povolení záměru (dříve stavební povolení) a kolaudační rozhodnutí a být zapsaný v katastru nemovitostí jako stavba. U staveb povolených před 1. 7. 2024 mohou být nadále relevantní tehdejší doklady, například ohlášení stavby nebo kolaudační souhlas či souhlas s užíváním.
Zdroje a právní předpisy
- Zákon č. 256/2013 Sb., katastrální zákon (e-Sbírka)
- Zákon č. 283/2021 Sb., stavební zákon (e-Sbírka)
- ČNB: spotřebitelský úvěr a předčasné splacení
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.