
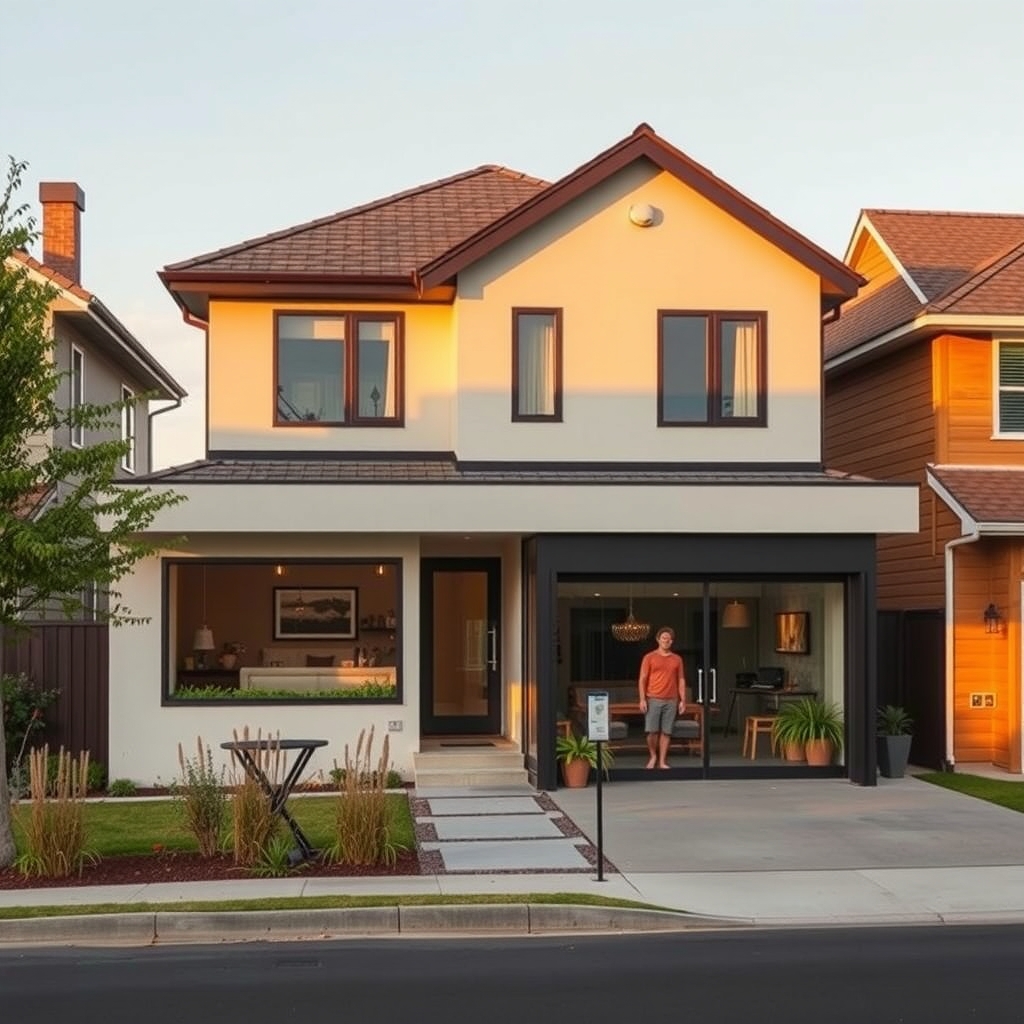
Hypotéka na dům s přístavbou pro podnikání: jak banka rozlišuje bytovou a komerční část
Redakce vypocet-hypoteky.eu · publikováno 5. 10. 2026 · aktualizováno 7. 10. 2026
Banka posuzuje nemovitost podle podílu komerčně využívané plochy na celkové podlahové ploše. O tom, zda přístavbu pro podnikání (dílnu, ordinaci nebo kancelář) lze financovat klasickou hypotékou, nebo bude potřeba komerční úvěr či rozdělení úvěru, rozhoduje posouzení konkrétní banky.
Banka posuzuje nemovitost podle podílu komerčně využívané plochy na celkové podlahové ploše domu. Přístavbu určenou k podnikání – dílnu, ordinaci, kancelář nebo provozovnu – může financovat standardní hypotékou na bydlení, nebo požadovat komerční úvěr či rozdělení úvěru na dvě samostatné části. Záleží na posouzení konkrétní nemovitosti a pravidlech banky.
Dům s přístavbou pro podnikání je pro banky specifický produkt. Na jedné straně jde o nemovitost k bydlení, kterou standardně financuje hypoteční úvěr s výhodnými sazbami a dlouhou splatností. Na druhé straně obsahuje prostor, který generuje příjem z podnikání, a tím pádem nese jiné riziko než obyčejný rodinný dům. Právě proto banky k těmto nemovitostem přistupují jinak než k čistě obytným stavbám a mají pro ně vlastní interní pravidla.
Proč banky rozlišují bytovou a komerční část
Hypoteční úvěr je svou podstatou nástroj na financování bydlení. Má nižší úrokovou sazbu, delší splatnost a často i výhodnější podmínky díky tomu, že je zajištěný nemovitostí sloužící k bydlení, která si drží relativně stabilní tržní hodnotu. Komerční prostory jsou z pohledu banky rizikovější – jejich hodnota je více závislá na lokalitě, poptávce po pronájmu a ekonomické situaci konkrétního oboru podnikání. Pokud by banka financovala čistě komerční prostor za hypotečních podmínek, mohlo by to být v rozporu s jejími vlastními pravidly řízení rizik nebo regulatorními požadavky.
Z tohoto důvodu banka zpravidla při žádosti o hypotéku na dům s přístavbou pro podnikání zjišťuje, jak velkou část nemovitosti bude tvořit komerční prostor a jak bude provozně oddělený od obytné části.
Jak se počítá poměr ploch
Rozhodující je podlahová plocha, nikoli zastavěná plocha pozemku. Pokud má dům celkovou podlahovou plochu 220 m², z toho obytná část 170 m² a přístavba určená pro kadeřnictví 50 m², tvoří komerční prostor zhruba 23 % celku. Přijatelnost takového podílu závisí na posouzení konkrétní banky.
Naopak dům o celkové ploše 180 m², kde přístavba pro autoservis zabírá 70 m², tedy téměř 39 % plochy, může být pro hypoteční financování problematický. V takovém případě může být potřeba počítat s kombinací hypotéky a komerčního úvěru, případně s financováním celé nemovitosti jako komerční.
Jak banka posuzuje konkrétní typ provozovny
Nejde jen o metry čtvereční. Banka se dívá i na charakter provozu a na to, jaký dopad má na zbytek nemovitosti a její tržní hodnotu.
- Ordinace lékaře nebo kancelář účetní – nízké riziko, minimální provozní zátěž, banky je mohou akceptovat i u vyššího podílu plochy.
- Kadeřnictví, masérský salon, menší obchod – střední riziko; přijatelnost závisí na posouzení konkrétní banky.
- Dílna, autoservis, truhlárna, sklad s provozem strojů – vyšší riziko kvůli hluku, prašnosti, požárnímu zatížení i obtížnější přeprodejnosti nemovitosti, banky zde bývají přísnější i při menším podílu plochy.
- Výrobní provoz s těžkou technikou nebo skladováním nebezpečných látek – banka takovou nemovitost často hodnotí jako čistě komerční bez ohledu na procento plochy.
Rozdělení úvěru na dvě části
Pokud přístavba pro podnikání tvoří podstatnou část nemovitosti, řada bank nabízí řešení v podobě rozdělení financování. Obytná část se financuje hypotečním úvěrem s nižší sazbou, zatímco komerční část se financuje jako samostatný komerční úvěr nebo úvěr na podnikání s jinými podmínkami – vyšší úrokovou sazbou, kratší splatností a často i nutností doložit podnikatelský záměr nebo historii firmy.
V praxi to vypadá třeba takto: klient žádá o 4,5 milionu korun na dům s přístavbou pro truhlářskou dílnu. Banka ocení obytnou část na 3,2 milionu a komerční přístavbu na 1,3 milionu korun. Na obytnou část poskytne hypotéku se sazbou kolem 4,8 % p.a. a splatností 25 let, na komerční část pak úvěr se sazbou 6,5 % p.a. a splatností 10 let. Celková měsíční splátka je sice vyšší kvůli dražší komerční části, ale klient získá financování, které by jinak jedna hypotéka nepokryla.
Role znaleckého posudku
Klíčovým dokumentem je znalecký posudek, který by měl jasně rozdělit plochu nemovitosti na obytnou a komerční část a ocenit je samostatně. Bez tohoto rozlišení může být pro banku obtížné žádost posoudit.
Co musí posudek obsahovat
- Přesnou výměru podlahové plochy obytné i komerční části, včetně společných prostor jako je chodba, kotelna nebo sklad.
- Popis způsobu využití komerční části a případného samostatného vstupu.
- Ocenění obou částí zvlášť, protože tržní hodnota komerčního prostoru se počítá jinak než hodnota bytové jednotky.
- Informaci o tom, zda je možné komerční část v budoucnu převést zpět na obytnou, což ovlivňuje i budoucí prodejnost nemovitosti.
Banky často vyžadují posudek od znalce, kterého mají ve svém interním seznamu, nebo jej minimálně musí schválit. U smíšených nemovitostí se nevyplácí šetřit na kvalitě posudku – nepřesně rozdělená plocha může žádost zbytečně zkomplikovat nebo prodloužit o několik týdnů.
Katastr nemovitostí a stavební povolení
Banka se dívá i na to, jak je nemovitost evidovaná v katastru a zda přístavba pro podnikání odpovídá kolaudačnímu stavu. Pokud je dílna nebo provozovna v katastru vedena jako byt nebo obytný prostor, ačkoliv se reálně využívá komerčně, jde o rozpor, který banka zpravidla řeší před schválením úvěru. Často může být nutné nejprve dořešit změnu užívání stavby na stavebním úřadě a teprve poté žádat o financování.
Jak zvýšit šanci na schválení hypotéky
- Udržet podíl komerční plochy v rozsahu, který banka akceptuje pro hypoteční financování.
- Zajistit oddělený vstup a provozní oddělení komerční části od obytné, což snižuje vnímané riziko banky.
- Nechat zpracovat znalecký posudek s jasným rozdělením ploch ještě před podáním žádosti.
- Doložit u podnikatelské části stabilní příjem, ideálně alespoň dvouletou historii podnikání nebo nájemní smlouvu, pokud bude prostor pronajímán.
- Porovnat podmínky více bank – přístup k smíšeným nemovitostem se mezi institucemi výrazně liší, některé jsou vstřícnější k menším provozovnám, jiné naopak k ordinacím a kancelářím.
Kdy se vyplatí kombinace produktů
Pokud přístavba tvoří významnou část nemovitosti nebo jde o provoz s vyšším rizikem, kombinace hypotéky a komerčního úvěru často vyjde výhodněji než snaha vměstnat celé financování pod jednu hypotéku. Byť je administrativně náročnější, umožňuje využít nižší sazbu alespoň na obytnou část a nezatěžuje celý úvěr podmínkami platnými pro komerční nemovitosti.
Protože každá banka má jinak nastavené limity procentuálního podílu, jiné požadavky na posudek i rozdílný přístup k různým typům provozoven, vyplatí se srovnat nabídky více institucí současně, než se rozhodnete, kterou cestou financování jít.
Pokud řešíte podobnou situaci, vyzkoušejte si nejprve orientační propočet v kalkulačce nahoře na stránce – zadejte hodnotu nemovitosti i odhadovaný podíl komerční plochy a uvidíte, jak se to promítne do splátky. Pro přesné posouzení vašeho konkrétního domu s přístavbou a výběr banky, která k danému typu provozu přistupuje nejvstřícněji, si domluvte nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže nastavit financování tak, aby bylo co nejvýhodnější.
Časté dotazy
Jak velká část domu může sloužit k podnikání, aby šlo o klasickou hypotéku? +
Přístup bank ke komerčnímu využití nemovitosti se liší. Podle posouzení konkrétní nemovitosti mohou požadovat komerční úvěr nebo rozdělit financování na obytnou a podnikatelskou část s odlišnými podmínkami a sazbami.
Může banka zamítnout hypotéku kvůli dílně nebo provozovně v domě? +
Ano, může se to stát, pokud podíl komerční plochy překročí interní limit banky nebo jde o rizikový provoz jako autoservis či výroba s těžkou technikou. Řešením bývá kombinace hypotéky na obytnou část a komerčního úvěru na zbytek nemovitosti.
Potřebuji při hypotéce na dům s přístavbou pro podnikání speciální znalecký posudek? +
Ano, posudek by měl jasně rozdělit podlahovou plochu na obytnou a komerční část a obě ocenit samostatně. Bez tohoto rozlišení může být pro banku obtížné žádost korektně posoudit a riziko komerční části promítnout do podmínek úvěru.
Vyplatí se rozdělit úvěr na hypotéku a komerční úvěr? +
Pokud komerční přístavba tvoří větší část nemovitosti, rozdělení často vyjde lépe – obytná část získá nižší hypoteční sazbu a delší splatnost, zatímco komerční úvěr pokryje rizikovější část za odpovídajících, dražších podmínek.
Ovlivní pronájem komerční části domu schválení hypotéky? +
Ano, stabilní nájemní smlouva nebo doložený podnikatelský příjem z provozovny může zvýšit důvěryhodnost žádosti a může bance pomoci posoudit komerční část jako méně rizikovou, což se může promítnout do nabízené sazby i LTV.
Zdroje a právní předpisy
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.