
Hypotéka na dům s tepelným čerpadlem: jak energetický štítek ovlivní vaši sazbu
Redakce vypocet-hypoteky.eu · publikováno 1. 10. 2026 · aktualizováno 7. 10. 2026
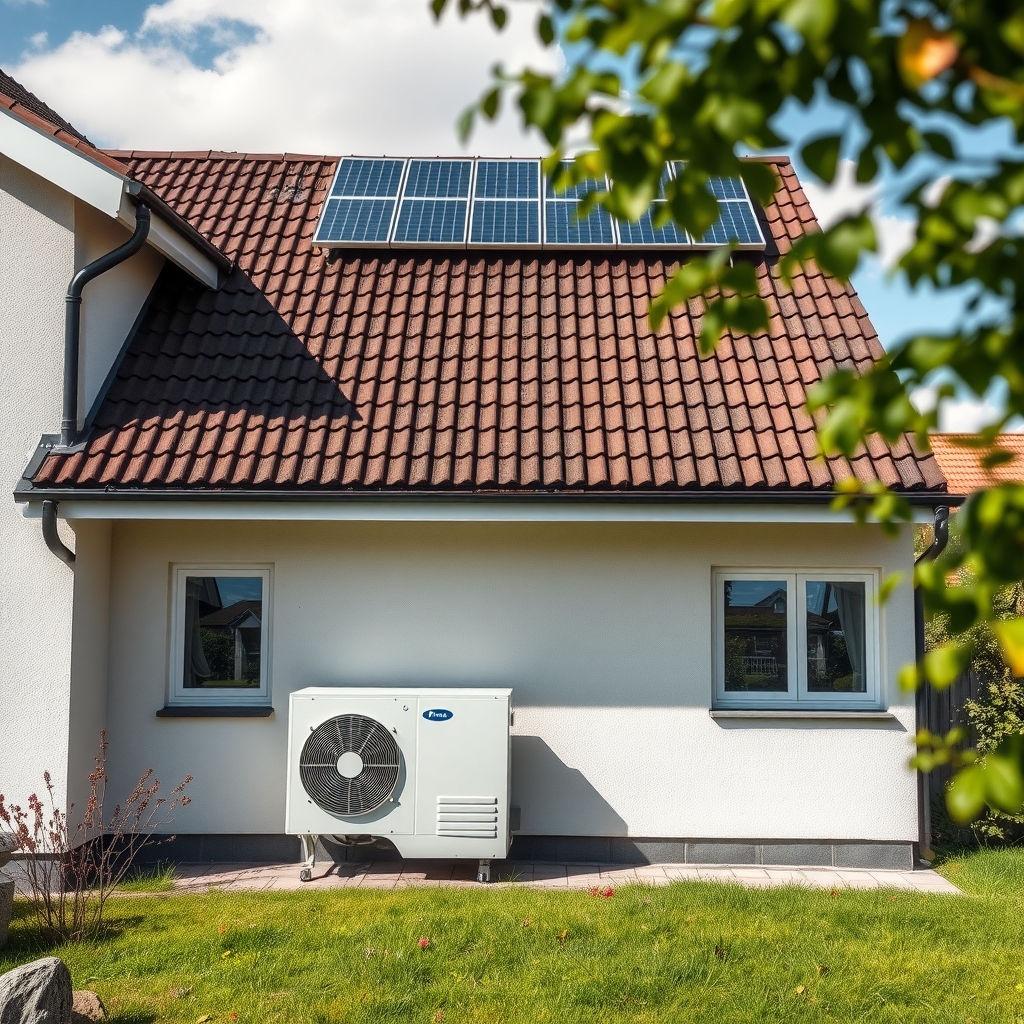
Energetická třída domu s tepelným čerpadlem závisí také na dalších vlastnostech budovy. Díky tomu mohou banky nabídnout zvýhodněnou sazbu nebo bonus v rámci zelené hypotéky. Případná úspora se liší podle konkrétní nabídky.
Energetická třída domu s tepelným čerpadlem závisí také na dalších vlastnostech budovy. Díky tomu mohou poskytovatelé hypoték nabídnout zvýhodněnou úrokovou sazbu nebo bonus v podobě tzv. zelené hypotéky. Případná úspora se liší podle konkrétní nabídky.
Proč banky vůbec řeší energetický štítek nemovitosti
Energetický štítek, správně průkaz energetické náročnosti budovy (PENB), není jen formální dokument k vyřízení povolení záměru (dříve stavební povolení). Banky z něj mohou posuzovat, jak moc je nemovitost odolná vůči růstu cen energií a jak dobře si může udržet tržní hodnotu v horizontu 20 až 30 let, na který se hypotéka obvykle sjednává. Dům s vysokými provozními náklady může být pro banku rizikovější zástavou – v případě prodeje v nouzi se může prodávat hůř a za nižší cenu. Naopak nemovitost s třídou A nebo B může mít stabilnější poptávku i v době, kdy ceny plynu či elektřiny kolísají.
Co se skrývá za PENB
Průkaz hodnotí budovu v sedmi kategoriích od A (mimořádně úsporná) po G (mimořádně nehospodárná). Hodnotí se nejen zdroj tepla, ale i zateplení obálky budovy, kvalita oken, vzduchotechnika s rekuperací a celková bilance spotřeby energie na vytápění, ohřev vody a provoz domácnosti. Tepelné čerpadlo samo o sobě třídu nezaručuje – pokud je nainstalované ve starším, špatně zatepleném domě, výsledná třída může skončit na C nebo D. Proto banky zpravidla žádají skutečný průkaz, ne jen fakturu za tepelné čerpadlo.
Tepelné čerpadlo a jeho reálný vliv na energetickou třídu
Tepelné čerpadlo může snížit spotřebu primární energie. Výsledek závisí také na kvalitě zateplení, oknech a případné fotovoltaice. U starších rekonstruovaných domů záleží i na stavu původních zdí a oken; samotný typ vytápění výslednou třídu neurčuje.
Jak se energetická třída promítne do úrokové sazby
Některé banky na českém trhu mohou nabídnout zvýhodnění sazby pro nemovitosti v třídě A nebo B.
Konkrétní příklad výpočtu
Představme si hypotéku 5 000 000 Kč se splatností 25 let. Při standardní sazbě 4,89 % ročně vychází měsíční splátka přibližně na 28 900 Kč. Pokud dům splňuje podmínky zelené hypotéky se sazbou 4,69 %, splátka klesne na zhruba 28 300 Kč měsíčně. Rozdíl činí přibližně 600 Kč měsíčně. Výše splátek je orientační a závisí na sazbě a splatnosti úvěru.
Zelené hypotéky a co nabízejí navíc
Kromě nižší sazby mohou banky u energeticky úsporných domů nabídnout i další výhody, mezi které patří:
- maximální LTV je obecně 80 %, případně 90 % pro žadatele mladší 36 let při financování vlastního bydlení; energetická třída sama o sobě limit nezvyšuje,
- odpuštění poplatku za zpracování úvěru nebo za odhad nemovitosti,
- možnost čerpání části úvěru na dokončení zateplení či instalaci fotovoltaiky za zvýhodněných podmínek,
- delší garantovanou fixaci bez navýšení sazby u nízkoenergetických novostaveb.
Tyto bonusy se liší banku od banky a mění se v čase podle aktuální obchodní strategie, proto se vždy vyplatí nechat si aktuální nabídky porovnat, ideálně napříč více institucemi najednou.
Vliv energetické třídy na výši úvěru a LTV
Energetický štítek může ovlivnit i to, kolik peněz vám banka celkově půjčí. Odhadce může při stanovení tržní hodnoty nemovitosti zohlednit i energetickou náročnost – dům ve třídě A nebo B může být oceněn stabilněji, zatímco u domu ve třídě F nebo G může odhadce hodnotu mírně korigovat směrem dolů kvůli předpokládaným budoucím nákladům na rekonstrukci. To se následně může projevit i v maximální výši úvěru, protože banka počítá procento LTV právě z odhadní hodnoty, nikoli z kupní ceny.
Jak doložit energetickou třídu bance
Banka obvykle vyžaduje platný průkaz energetické náročnosti budovy, který musí vypracovat certifikovaný energetický specialista. U novostaveb bývá PENB součástí dokumentace ke kolaudaci, u starších domů s dodatečně instalovaným tepelným čerpadlem je potřeba nechat průkaz zpracovat samostatně, pokud ještě neexistuje nebo je neaktuální. Cena zpracování se pohybuje řádově v tisících korun, ale vzhledem k možné úspoře na úrokové sazbě se investice může rychle vrátit.
Co dalšího banka může chtít vidět
Kromě PENB mohou banky požadovat revizní zprávu k tepelnému čerpadlu, doklad o montáži autorizovanou firmou nebo fotodokumentaci zateplení. U rekonstrukcí financovaných z hypotéky je obvyklé také doložení projektové dokumentace a rozpočtu stavebních prací, podle kterého banka čerpá peníze postupně.
Na co si dát pozor při žádosti o hypotéku
Častou chybou je spoléhat se na odhad energetické třídy od prodejce nemovitosti nebo realitní kanceláře. Banka zpravidla akceptuje pouze oficiální průkaz, proto je dobré si jeho existenci a platnost ověřit ještě před podpisem rezervační smlouvy. Dalším úskalím bývá kombinace starého domu s nově instalovaným tepelným čerpadlem bez souběžného zateplení – výsledná třída pak nemusí dosáhnout na zvýhodněné pásmo, i když majitel investoval nemalé peníze do moderní technologie.
Praktické tipy, jak získat nejlepší podmínky
Pokud plánujete dům s tepelným čerpadlem financovat hypotékou, vyplatí se postupovat promyšleně:
- nechte si zpracovat PENB ještě před podáním žádosti, abyste znali přesnou třídu a mohli ji nabídnout bance jako argument,
- porovnejte nabídky více bank, protože výše zvýhodnění za zelenou třídu se mezi institucemi výrazně liší,
- zvažte kombinaci tepelného čerpadla s fotovoltaikou a rekuperací, která může zlepšit energetickou třídu domu,
- u rekonstrukce počítejte s tím, že banka může chtít čerpat úvěr postupně podle dokončených etap prací.
Energetický štítek dnes už není jen ekologická nálepka, ale může být reálným finančním nástrojem, který ovlivní sazbu, výši úvěru i celkové náklady na bydlení po celou dobu splácení.
Pokud chcete zjistit, jak konkrétně by vypadala splátka vaší hypotéky s ohledem na energetickou třídu vašeho budoucího domu, vyzkoušejte kalkulačku v horní části stránky – během pár minut uvidíte orientační splátku i srovnání sazeb osmi bank. Pokud byste rádi probrali vaši konkrétní situaci, včetně možnosti zelené hypotéky nebo financování zateplení, domluvte si nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže vybrat variantu s nejnižšími reálnými náklady.
Časté dotazy
Musí mít dům s tepelným čerpadlem automaticky energetickou třídu A? +
Ne, tepelné čerpadlo samo o sobě třídu negarantuje. Pokud je instalováno ve starším, nedostatečně zatepleném domě s původními okny, výsledná třída může skončit na C nebo D. Teprve kombinace čerpadla, kvalitního zateplení a těsných oken obvykle vede k třídě A nebo B.
O kolik se díky lepšímu energetickému štítku sníží úroková sazba hypotéky? +
Některé banky mohou nabídnout zvýhodnění sazby pro nemovitosti v třídě A nebo B. Konkrétní podmínky se liší podle nabídky.
Jak bance doložím, že dům s tepelným čerpadlem má dobrou energetickou třídu? +
Stačí platný průkaz energetické náročnosti budovy (PENB) zpracovaný certifikovaným specialistou. U novostaveb je součástí kolaudační dokumentace, u starších domů je nutné nechat ho vypracovat samostatně, pokud ještě neexistuje.
Ovlivní energetický štítek i to, kolik mi banka celkově půjčí? +
Ano, odhadce může energetickou náročnost zohlednit při stanovení tržní hodnoty nemovitosti. Dům v nízké třídě může být oceněn konzervativněji kvůli očekávaným nákladům na budoucí rekonstrukci, což se může promítnout do maximální výše úvěru podle LTV.
Vyplatí se zpracovat energetický štítek ještě před podáním žádosti o hypotéku? +
Ano, může jít o doporučený postup. Znalost přesné energetické třídy vám může umožnit argumentovat u banky pro zvýhodněnou sazbu a zároveň pomoci předejít zdržení schvalovacího procesu kvůli chybějící dokumentaci.
Zdroje a právní předpisy
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- Zákon č. 283/2021 Sb., stavební zákon (e-Sbírka)
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.