
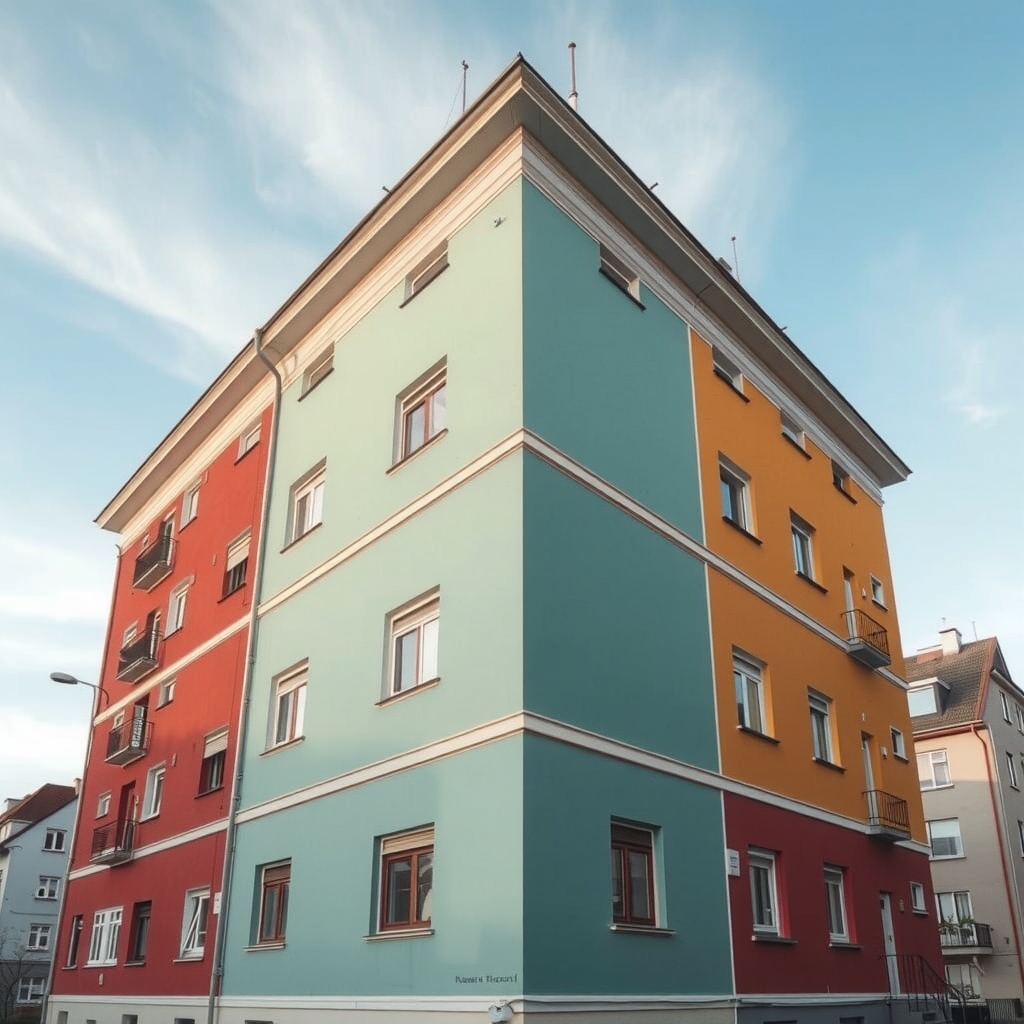
Hypotéka na byt v revitalizovaném panelovém domě: co banky sledují u opraveného pláště
Redakce vypocet-hypoteky.eu · publikováno 29. 9. 2026 · aktualizováno 7. 10. 2026
Banky u revitalizovaných panelových domů hodnotí hlavně kvalitu a stáří zateplení, stav střechy, statiku a energetickou třídu budovy. Kvalitně provedená revitalizace může zvýšit odhadní cenu bytu a může znamenat lepší LTV i nižší úrokovou sazbu, naopak neúplná či neschválená oprava může banku spíše odradit.
Banky u revitalizovaných panelových domů hodnotí hlavně kvalitu a stáří zateplení, stav střechy, statiku a energetickou třídu budovy. Kvalitně provedená revitalizace může zvýšit odhadní cenu bytu a může znamenat lepší LTV i nižší úrokovou sazbu, naopak neúplná či neschválená oprava může banku spíše odradit.
Proč banky vůbec řeší stav pláště budovy
Když si berete hypotéku na byt, banka nefinancuje jen samotnou bytovou jednotku, ale fakticky i podíl na společných částech domu. Plášť budovy, střecha, statika a technický stav výtahů a rozvodů přímo ovlivňují, jak dlouho nemovitost udrží svou hodnotu. Panelové domy postavené v 70. a 80. letech dnes mají za sebou už desítky let provozu a bez revitalizace by jejich tržní hodnota postupně klesala rychleji, než je u bank obvyklé očekávání. Proto se odhadce i úvěrový analytik dívá nejen na byt samotný, ale i na celý dům jako celek.
Co si banka představí pod pojmem revitalizace
Revitalizací se v bankovním slova smyslu rozumí komplexní soubor oprav, nikoliv jen kosmetická úprava fasády. Typicky jde o zateplení obvodového pláště, výměnu oken ve společných prostorách, opravu nebo výměnu střešní krytiny, sanaci lodžií a balkonů, opravu vstupních částí domu a často i výměnu výtahů či modernizaci rozvodů. Pokud je revitalizace zdokumentovaná stavebním povolením nebo ohlášením, kolaudačním souhlasem a fakturami od dodavatele, banka ji může vzít v úvahu při posouzení hodnoty zástavy.
Jak revitalizace ovlivňuje odhad ceny bytu
Odhadce nemovitosti, kterého si banka najímá, při ocenění bytu v panelovém domě zpravidla zohledňuje stav společných částí. U domu po kompletní revitalizaci může být odhadní cena bytu vyšší než u srovnatelného bytu ve stejné lokalitě, ale v neopraveném domě. Důvod je prostý – kupující i banka mohou počítat s tím, že v nejbližších letech nebudou potřeba další velké investice do fasády nebo střechy, což může snižovat riziko poklesu hodnoty nemovitosti.
Modelový příklad
U modelového bytu 3+1 o velikosti 68 m² v panelovém domě z roku 1982 by se hodnota před revitalizací mohla odhadovat na 3,1 milionu korun. Pokud by následně došlo k dokončení zateplení, výměně střechy a rekonstrukci výtahů, tentýž byt by mohl být o dva roky později oceněn na 3,45 milionu korun, i kdyby ceny v okolí rostly jen mírně. Tento ilustrační rozdíl by banka mohla promítnout do LTV – při stejné výši úvěru by klesl poměr úvěru k hodnotě nemovitosti, což by žadateli mohlo umožnit získat nižší úrokovou sazbu.
Statika a technický stav jako klíčové kritérium
Kromě samotného zateplení banky sledují i to, zda revitalizace řešila případné statické problémy, které jsou u panelových domů typické – praskliny ve spárách mezi panely, korozi ocelové výztuže nebo problémy s kotvením lodžií. Pokud dům prošel diagnostikou statiky a případné závady byly opraveny, jde o silný argument pro banku. Naopak pokud je zateplení jen kosmetickou vrstvou přes nevyřešené statické trhliny, odhadce to obvykle odhalí a promítne do nižší odhadní ceny.
Energetická náročnost a štítek budovy
Od zateplení se odvíjí i energetická náročnost budovy, kterou dokládá průkaz energetické náročnosti budovy (PENB). Byty v domech se štítkem B nebo C mohou mít u některých bank lepší vnímání než domy ve třídě E či F, protože nižší náklady na energie mohou znamenat pro klienta vyšší disponibilní příjem, a tedy nižší riziko selhání splátek. Některé banky nabízejí zvýhodněné podmínky nebo bonus k sazbě u nemovitostí s prokazatelně nízkou energetickou náročností.
Jaké dokumenty banka k revitalizaci vyžaduje
Aby banka revitalizaci skutečně zohlednila, potřebuje ji mít doloženou. Mezi standardně požadované dokumenty patří:
- Stavební povolení nebo ohlášení stavby, případně souhlas stavebního úřadu
- Kolaudační souhlas nebo doklad o dokončení stavby
- Faktury a smlouvy s dodavatelem prací
- Zápis ze schůze SVJ nebo družstva schvalující revitalizaci a její financování
- Průkaz energetické náročnosti budovy, pokud byl po revitalizaci zpracován
Bez těchto podkladů odhadce často pracuje pouze s vizuálním posouzením, což může vést k tomu, že se skutečná hodnota opravy do ocenění nepromítne v plné míře.
Rozdíly v přístupu jednotlivých bank
Banky mohou mít vlastní metodiku ocenění a interní pravidla pro posuzování rizika u bytových domů. Některé mohou pracovat s vlastní sítí odhadců, kteří mají zkušenost s panelovou zástavbou a dokážou rozdíl mezi opraveným a neopraveným domem vyčíslit. Jiné mohou používat spíše paušální přirážky podle stáří domu a typu konstrukce, bez ohledu na konkrétní stav revitalizace. To znamená, že se nabídky bank u stejného bytu mohou v otázce LTV i úrokové sazby lišit kvůli rozdílnému způsobu, jakým revitalizaci vyhodnotí.
Proč se vyplatí srovnat více bank
Právě kvůli těmto rozdílům v metodice ocenění dává smysl neomezovat se na nabídku jedné banky, ale porovnat podmínky u více institucí současně. U revitalizovaného panelového domu se může stát, že jedna banka nabídne LTV 80 procent a sazbu 4,9 procenta, zatímco jiná banka při vyšším ocenění nemovitosti nabídne vyšší částku úvěru, vždy však při dodržení závazného limitu LTV 80 procent, případně 90 procent u žadatele mladšího 36 let, který financuje vlastní bydlení.
Nejčastější chyby žadatelů o hypotéku
V praxi se opakovaně setkáváme s tím, že žadatelé podceňují přípravu podkladů k revitalizaci. Mezi nejčastější chyby patří:
- Nedoložení dokladů o provedené revitalizaci, i když byla fakticky dokončena
- Spoléhání se pouze na fotografie fasády bez technické dokumentace
- Neznalost toho, zda revitalizace řešila i statiku, nejen zateplení
- Podcenění komunikace se SVJ ohledně zápisů a schválení oprav
- Neověření, zda byla po revitalizaci aktualizována energetická třída budovy
Pokud si tyto podklady připravíte dopředu, výrazně zrychlíte proces schvalování a zvýšíte šanci na lepší podmínky úvěru.
Jak se připravit na jednání s bankou
Doporučujeme před podáním žádosti kontaktovat předsedu SVJ nebo správce domu a vyžádat si kompletní dokumentaci k revitalizaci, včetně technické zprávy o provedených pracích. Pokud dům prošel revitalizací postupně po etapách, je vhodné mít přehled, které části byly dokončeny a které ještě čekají na realizaci – i to banka bere v úvahu při posouzení rizika.
Shrnutí pro žadatele o hypotéku
Kvalitně provedená a dobře zdokumentovaná revitalizace panelového domu může výrazně zlepšit podmínky vaší hypotéky – vyšší odhadní cenu, lepší LTV i nižší úrokovou sazbu. Naopak neúplná dokumentace nebo revitalizace, která řešila jen estetiku a ne skutečné technické problémy domu, může vaše šance na výhodnou hypotéku naopak zhoršit. Klíčem je mít připravené doklady a vědět, jak konkrétní banka k ocenění panelových domů přistupuje.
Pokud řešíte hypotéku na byt v revitalizovaném panelovém domě, vyzkoušejte si spočítat orientační splátku v naší kalkulačce hypoteční hypotéky přímo nahoře na stránce – během chvilky uvidíte, jak se liší nabídky napříč osmi bankami. A pokud chcete mít jistotu, že podklady k revitalizaci využijete naplno a dosáhnete na nejlepší možné podmínky, domluvte si nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže vybrat banku s nejvýhodnějším přístupem k vašemu konkrétnímu domu.
Časté dotazy
Ovlivní revitalizace panelového domu výši hypotéky, kterou mi banka schválí? +
Ano, revitalizace může zvýšit odhadní cenu bytu, což se promítne do lepšího poměru úvěru k hodnotě nemovitosti (LTV). Díky tomu můžete dosáhnout na vyšší úvěr nebo naopak nižší úrokovou sazbu při stejné výši financování.
Jaké doklady o revitalizaci musím bance doložit? +
Obvykle potřebujete stavební povolení nebo ohlášení, kolaudační souhlas, faktury od dodavatele prací, zápis ze schůze SVJ schvalující revitalizaci a případně aktualizovaný průkaz energetické náročnosti budovy. Bez těchto dokladů banka nemusí opravu plně zohlednit v ocenění.
Má energetický štítek domu vliv na schválení hypotéky? +
Energeticky úspornější budova může pro banku znamenat nižší riziko, protože klient může mít nižší náklady na bydlení a vyšší disponibilní příjem. Některé banky proto u energeticky úsporných domů nabízejí zvýhodněné podmínky nebo bonus k úrokové sazbě.
Proč se odhad ceny bytu liší podle banky, i když je dům stejný? +
Banky mohou používat vlastní síť odhadců a vlastní metodiku posouzení rizika u bytových domů. Některé mohou hodnotit revitalizaci detailně a promítat ji do ceny, jiné mohou pracovat spíše s paušálními přirážkami podle stáří domu bez ohledu na konkrétní opravy.</p>
Co když revitalizace domu ještě není úplně dokončená? +
I částečně dokončená revitalizace se dá bance doložit, ideálně s přehledem, které etapy jsou hotové a které se plánují. Banka pak může zohlednit alespoň dokončené části, i když celkové zvýšení odhadní ceny bude nižší než u plně dokončené revitalizace.
Zdroje a právní předpisy
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.