
Znalecký posudek stavebně-technického stavu domu: co zjistí navíc oproti tržnímu odhadu
Redakce vypocet-hypoteky.eu · publikováno 22. 10. 2026
Tržní odhad pro banku řeší hlavně hodnotu nemovitosti kvůli LTV. Stavebně-technický posudek jde hlouběji: prověřuje statiku, vlhkost, střechu, rozvody i skryté vady, které se na hodnotě projeví až za pár let a v tržním odhadu často chybí.
Stavebně-technický posudek na rozdíl od tržního odhadu nehledá primárně cenu, ale fyzický stav domu: statiku, vlhkost, kvalitu střechy, krovu, rozvodů a izolací. Odpovídá na otázku, kolik bude dům v nejbližších letech stát údržba a oprava, ne jen kolik je dnes hoden na trhu.
Proč tržní odhad nestačí
Tržní odhad si banka vyžádá kvůli výpočtu LTV, tedy poměru výše úvěru k hodnotě zastavené nemovitosti – nikoliv ke kupní ceně, i když se obě čísla často liší jen málo. Odhadce obvykle navštíví nemovitost, porovná ji s podobnými prodeji v okolí a posoudí stav zběžně, pohledem. Jeho úkolem není odhalit prasklinu v nosné zdi za obkladem ani zjistit, jestli krov nemá dřevomorku. Výsledkem je číslo pro banku, ne diagnóza domu.
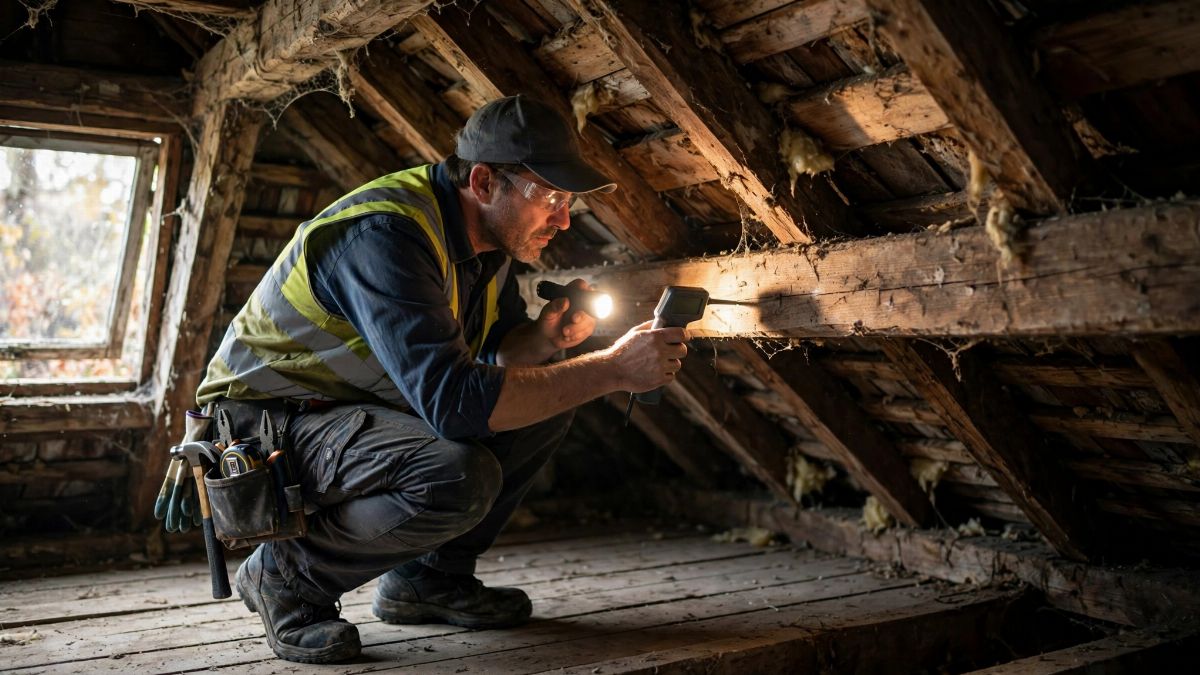
Stavebně-technický posudek jde hlouběji. Zpracovává ho zpravidla soudní znalec v oboru stavebnictví nebo autorizovaný inženýr, který dům fyzicky prochází, používá vlhkoměr, termokameru, případně provádí sondy do konstrukce. Výstupem není jen cena, ale popis stavu jednotlivých částí domu a odhad nutných investic.
Co posudek řeší nad rámec odhadu
Statika a nosné konstrukce
Znalec se zaměřuje na trhliny ve zdivu, sedání základů, deformace stropů nebo nakláněné zdi. U starších domů kontroluje, jestli nedošlo k přetížení konstrukce při dřívějších přestavbách, například vybourání nosné zdi bez statického posouzení. Tohle tržní odhad běžně nezachytí, protože odhadce nemá důvod ani čas dělat sondy.
Vlhkost a hydroizolace
Vzlínající vlhkost ve zdivu, plísně v rozích místností nebo poškozená izolace základů patří mezi nejčastější skryté problémy starších domů. Posudek obsahuje měření vlhkosti v různých výškách zdiva a doporučení, zda je potřeba sanace, nebo jde jen o kondenzaci způsobenou špatným větráním.
Střecha a krov
Znalec prohlíží krov zevnitř, hledá stopy po dřevokazném hmyzu nebo houbách, kontroluje stav krytiny, klempířských prvků a odvodnění. Výměna střechy patří k nejnákladnějším opravám domu, proto se vyplatí znát její skutečný stav ještě před podpisem kupní smlouvy.
Technické rozvody
Elektroinstalace, rozvody vody, kanalizace a topení se posuzují z hlediska stáří, materiálu a souladu s aktuálními normami. Hliníkové rozvody nebo pojistky s revizí starší mnoha let bývají častým důvodem k přecenění nemovitosti směrem dolů.
Energetická náročnost
Součástí koupě domu bývá i průkaz energetické náročnosti budovy, tedy PENB, jehož správnost kontroluje Státní energetická inspekce. V inzerátu se uvádí klasifikační třída, ale stavebně-technický posudek jde dál – popisuje, kde dům skutečně ztrácí teplo, zda je zateplení provedeno správně a jestli se vyplatí investice do výměny oken nebo kotle.
Kdy se posudek vyplatí objednat
- U domů starších třiceti až čtyřiceti let, kde nejsou k dispozici kompletní stavební dokumenty.
- Při koupi nemovitosti z dražby nebo insolvenčního řízení, kde prohlídka před koupí bývá omezená a prodávající často stav domu podrobně nepopisuje.
- U dřevostaveb a rekonstruovaných domů, kde je potřeba ověřit, zda byly úpravy provedeny odborně a se statickým posouzením.
- Pokud plánujete rozsáhlejší rekonstrukci a potřebujete vědět, s čím skutečně pracujete ještě před nákupem materiálu a najmutím firmy.
- Když banka nebo poradce doporučí podrobnější posouzení kvůli vyšší požadované hodnotě zástavy.
Jak probíhá prohlídka a co si připravit
Znalec obvykle potřebuje přístup do všech místností včetně sklepa, půdy a technické místnosti. Výhodou je, pokud má prodávající k dispozici stavební dokumentaci, revize elektroinstalace a komína nebo doklady o provedených opravách. Čím více podkladů znalec dostane, tím přesnější a rychlejší posudek dokáže vypracovat. Prohlídka trvá obvykle několik hodin, samotný posudek pak znalec zpracovává v řádu dní až týdnů v závislosti na rozsahu domu a jeho vytíženosti.
Jak zjištění ovlivní hypotéku
Protože LTV se počítá z hodnoty zastavené nemovitosti, vážné stavebně-technické vady mohou snížit odhadní cenu, se kterou banka pracuje, a tím i maximální výši úvěru. Pokud posudek odhalí statické problémy nebo rozsáhlou vlhkost, odhadce pro banku tyto skutečnosti zpravidla promítne do nižší hodnoty nemovitosti, i kdyby tržní cena v okolí byla vyšší. V praxi to znamená, že žadatel musí buď dofinancovat rozdíl z vlastních zdrojů, nebo si vyjednat nižší kupní cenu. Aktuální sazby a konkrétní podmínky LTV u jednotlivých bank najdete v naší kalkulačce a přehledu sazeb na úvodní stránce, protože se mezi bankami liší a mění se v čase.
Skryté vady a ochrana po koupi
Prodávající odpovídá za vady, které nemovitost měla v okamžiku přechodu nebezpečí škody na kupujícího, nejen za ty, o kterých vědomě mlčel. U staveb jako díla platí pětiletá lhůta pro vytknutí skrytých vad podle občanského zákoníku, nejde ale o automatickou zákonnou záruku v tom smyslu, jak ji známe třeba u spotřebního zboží – kupující musí vadu prokázat a včas ji uplatnit. Stavebně-technický posudek vypracovaný ještě před koupí tak slouží i jako důkazní materiál, pokud by se později objevil spor o to, jestli vada existovala už v době prodeje, nebo vznikla až po něm.
Kolik posudek stojí a jak dlouho trvá
Cena i doba zpracování se liší podle velikosti domu, rozsahu zkoumaných konstrukcí a toho, zda je potřeba provádět destruktivní sondy. Obvykle se cena pohybuje v řádu tisíců až desítek tisíc korun v závislosti na rozsahu zakázky a lokalitě znalce – konkrétní částku je vždy potřeba ověřit přímo u vybraného znalce, protože se liší případ od případu. Vyplatí se objednat posudek dostatečně dopředu, aby jeho závěry bylo možné promítnout do vyjednávání o kupní ceně nebo do žádosti o hypotéku.
Na co se znalce konkrétně zeptat
- Je statika domu v pořádku, nebo vykazuje trhliny a jiné deformace?
- Jaký je skutečný stav krovu a střešní krytiny, kolik let jim zbývá?
- Je zdivo vlhké, a pokud ano, jde o vzlínající vlhkost, nebo kondenzaci?
- Odpovídají elektroinstalace a rozvody vody aktuálním normám?
- Jaké opravy budou nutné v horizontu pěti a deseti let a s jakými přibližnými náklady?
Shrnutí na závěr
Tržní odhad vám řekne, kolik je dům dnes hoden na trhu a kolik vám na něj banka půjčí. Stavebně-technický posudek vám řekne, do čeho skutečně investujete a co vás v příštích letech může stát další peníze navíc. Kombinace obou dokumentů dává nejpřesnější obrázek o tom, jestli se koupě vyplatí za nabízenou cenu, nebo je potřeba vyjednávat níž.
Pokud řešíte financování domu a chcete vědět, jak se případné stavebně-technické vady promítnou do výše hypotéky a LTV, vyzkoušejte si nejprve orientační výpočet v kalkulačce nahoře na stránce. Pokud chcete probrat konkrétní nemovitost, kterou zvažujete koupit, domluvte si nezávaznou konzultaci s finančním poradcem Markem Pongó – společně projdete, jak posudek ovlivní vaši žádost o úvěr a na co se zaměřit při vyjednávání s prodávajícím.
Časté dotazy
Je stavebně-technický posudek povinný při žádosti o hypotéku? +
Povinný není, banka obvykle vyžaduje jen tržní odhad pro výpočet LTV. Stavebně-technický posudek je doplňkový nástroj, který si žadatel objednává dobrovolně, zejména u starších domů nebo nemovitostí z dražby, aby znal skutečný stav konstrukce před podpisem smlouvy.
Kdo může vypracovat stavebně-technický posudek domu? +
Posudek zpravidla zpracovává soudní znalec v oboru stavebnictví nebo autorizovaný inženýr se specializací na pozemní stavby. Je vhodné vybírat odborníka se zkušeností s typem posuzované stavby, například u dřevostavby jiného specialistu než u zděného domu z padesátých let.
Co se stane, když posudek odhalí vážnou vadu po podpisu rezervační smlouvy? +
Záleží na konkrétních podmínkách rezervační smlouvy a na tom, zda vada existovala už v době prohlídky. Prodávající odpovídá za vady existující v okamžiku přechodu nebezpečí škody, proto je vhodné nechat posudek vypracovat ještě před podpisem závazných dokumentů.
Ovlivní vlhkost zdiva výši hypotéky, kterou mi banka schválí? +
Může, protože banka počítá LTV z hodnoty zastavené nemovitosti stanovené odhadcem. Pokud odhadce vadu zohlední a sníží odhadní cenu, klesne i maximální výše úvěru a žadatel musí případný rozdíl dofinancovat z vlastních zdrojů.
Jak dlouho dopředu si mám posudek objednat před koupí domu? +
Ideálně hned po dohodě s prodávajícím na prohlídce nemovitosti, ještě před podpisem rezervační nebo kupní smlouvy. Zpracování trvá obvykle několik dní až týdnů podle rozsahu domu, proto je lepší počítat s touto lhůtou už při plánování termínu podpisu.
Zdroje a právní předpisy
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- Zákon č. 89/2012 Sb., občanský zákoník (e-Sbírka)
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.