
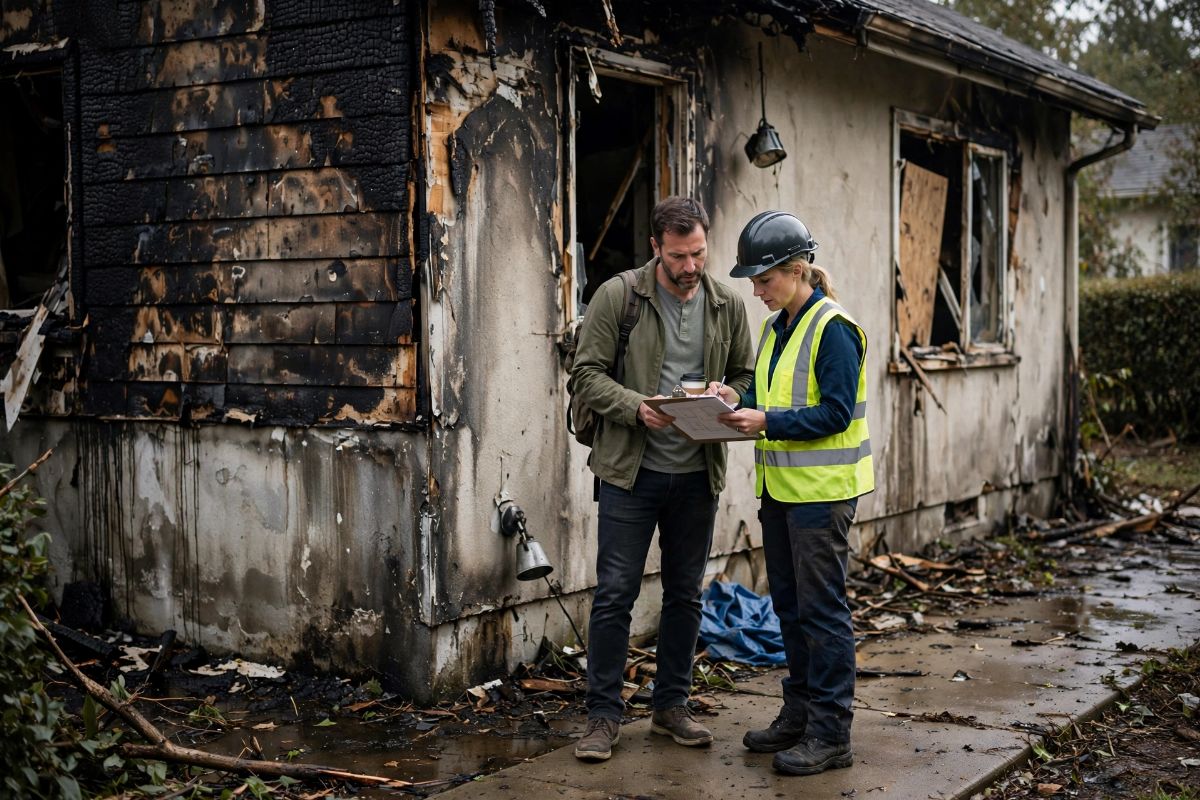
Obnova domu po požáru nebo povodni: jak zkombinovat pojistné plnění s hypotékou
Redakce vypocet-hypoteky.eu · publikováno 9. 11. 2026
Pojistné plnění zpravidla pokryje jen část škody, zejména u starších nemovitostí nebo při podpojištění. Rozdíl lze dofinancovat navýšením stávající hypotéky, novým účelovým úvěrem na rekonstrukci nebo americkou hypotékou, přičemž banka obvykle vyžaduje vinkulaci pojistky ve svůj prospěch.
Pojistné plnění po požáru nebo povodni zpravidla nepokryje celou škodu, zejména pokud byla nemovitost podpojištěná nebo pojistka nezahrnovala některá rizika. Rozdíl mezi vyplacenou částkou a skutečnými náklady na obnovu lze řešit navýšením stávající hypotéky, novým účelovým úvěrem na rekonstrukci nebo takzvanou americkou hypotékou bez nutnosti dokládat účel.
Když dojde ke škodné události na nemovitosti, která je zastavená hypotékou, vstupují do hry dva subjekty najednou: pojišťovna, která řeší náhradu škody, a banka, která má na nemovitosti zástavní právo. Obě strany mají své postupy a je potřeba je sladit, aby se obnova domu nezadrhla na administrativě právě ve chvíli, kdy potřebujete peníze nejrychleji.
První kroky po požáru nebo povodni
Bezprostředně po škodě je nutné nahlásit pojistnou událost pojišťovně a zároveň informovat banku, u které máte hypotéku. Mnoho lidí na druhý krok zapomíná, přitom smlouva o úvěru obvykle ukládá povinnost oznámit bance jakoukoliv podstatnou změnu na zastavené nemovitosti. Pokud je nemovitost vážně poškozená, banka má zájem vědět, jak bude obnova financovaná a zda zůstane zachována hodnota zástavy.
Praktický postup zpravidla vypadá takto:
- Nahlášení škody pojišťovně, pořízení fotodokumentace a sepsání škodního protokolu.
- Informování hypoteční banky o škodné události, zpravidla formou e-mailu nebo přes klientský portál.
- Zajištění nemovitosti proti dalšímu poškození, pokud je to možné a bezpečné.
- Shromáždění dokladů o rozsahu škody, odhadů na opravu a případně znaleckého posudku.
Vinkulace pojistného plnění ve prospěch banky
U většiny hypoték je pojistka na nemovitost vinkulovaná ve prospěch banky. To znamená, že pojišťovna při větší škodě nevyplácí peníze přímo vlastníkovi, ale nejprve kontaktuje banku a plnění směřuje buď na snížení jistiny úvěru, nebo na účet určený k financování oprav pod kontrolou banky. Tento mechanismus chrání banku před situací, kdy by klient inkasoval pojistné plnění a dům přesto nechal neopravený, čímž by klesla hodnota zástavy.
V praxi to pro vlastníka znamená, že je nutné s bankou domluvit, jakým způsobem bude plnění čerpáno. Obvykle banka požaduje doložení faktur za provedené práce a uvolňuje prostředky postupně, podobně jako při čerpání klasického úvěru na výstavbu nebo rekonstrukci.
Kdy pojistné plnění nestačí
Pojistné plnění nemusí stačit z několika důvodů. Nejčastější je podpojištění, kdy pojistná částka neodpovídá skutečné hodnotě nemovitosti a pojišťovna proto krátí plnění poměrně. Dalším důvodem jsou výluky ve smlouvě, vysoká spoluúčast nebo skutečnost, že některé náklady spojené s obnovou, například dočasné bydlení, úklid trosek nebo úpravu projektové dokumentace, pojistka vůbec nekryje.
Pokud vyplacená částka nepokryje potřebnou rekonstrukci, nabízí se tři základní cesty financování rozdílu.
Navýšení stávající hypotéky
Pokud máte na nemovitosti hypotéku a zbývající LTV prostor to umožňuje, je navýšení stávajícího úvěru často nejjednodušší a zpravidla nejlevnější cestou. Banka přepočítá aktuální hodnotu zastavené nemovitosti po škodě i po plánované opravě a porovná ji s celkovou výší úvěru. Limit LTV 80 procent, respektive 90 procent pro žadatele mladší 36 let u vlastního bydlení, platí i zde; hodnota se počítá z hodnoty zastavené nemovitosti, ne z plánovaných nákladů na opravu.
Nový účelový úvěr na rekonstrukci
Pokud navýšení není možné nebo nevyhovuje podmínkám, lze sjednat samostatný účelový úvěr na rekonstrukci, případně zástavu rozšířit o další nemovitost. Tento úvěr může mít jinou fixaci i splatnost než původní hypotéka, což dává větší flexibilitu, ale administrativně je náročnější, protože se posuzuje jako nový obchodní případ.
Americká hypotéka bez doložení účelu
Třetí možností je americká hypotéka, tedy úvěr zajištěný nemovitostí bez nutnosti dokládat, na co peníze použijete. Hodí se zejména tehdy, pokud potřebujete rychle pokrýt náklady, které pojišťovna neuznala, nebo financovat vybavení domácnosti po škodě. Úrokové podmínky bývají o něco méně výhodné než u klasické hypotéky na bydlení, protože banka nemá jistotu, že peníze skutečně zvýší hodnotu zástavy.
Modelový příklad kombinace plnění a úvěru
Pro ilustraci uveďme zjednodušený příklad. Pojišťovna po požáru vyplatí 1 500 000 Kč, zatímco odhad opravy včetně statiky a nové elektroinstalace činí 2 300 000 Kč. Rozdíl 800 000 Kč je potřeba dofinancovat úvěrem.
Při sazbě 5,5 procenta p. a. a splatnosti 20 let vychází měsíční anuitní splátka dodatečného úvěru 800 000 Kč přibližně na 5 500 Kč měsíčně. Výpočet vychází ze vzorce pro anuitní splátku s měsíční úrokovou sazbou 0,4583 procenta a 240 splátkami. Jde o orientační čísla, skutečná sazba a podmínky se liší banku od banky a je potřeba je ověřit v aktuální nabídce.
Pokud by klient zvolil kratší splatnost, například 10 let, měsíční splátka vzroste, zato celkově zaplatí na úrocích méně. Volba splatnosti a typu úvěru proto závisí na tom, jak velkou měsíční zátěž domácnost unese vedle stávající hypotéky.
Na co si dát pozor při jednání s bankou
Banky k poškozeným nemovitostem přistupují individuálně a požadavky se mezi institucemi liší, proto je vhodné jednat s více bankami najednou a porovnat podmínky. Obvykle je potřeba počítat s těmito kroky:
- Nový odhad hodnoty nemovitosti po škodě, případně i po plánované rekonstrukci.
- Doložení rozpočtu na opravu, ideálně od stavební firmy nebo projektanta.
- Prokázání dostatečného příjmu na splácení navýšeného nebo nového úvěru, banky zde uplatňují vlastní interní limity zadluženosti.
- Případné čerpání úvěru postupně podle stavu prací, podobně jako u úvěru na výstavbu.
Předčasné splacení a přesun pojistného plnění
Pokud pojišťovna vyplatí vysokou částku a vy se rozhodnete část stávající hypotéky mimořádně splatit, počítejte s tím, že mimo konec fixačního období může banka účtovat náhradu nákladů. Ta smí činit nejvýše 0,25 procenta z předčasně splacené částky za každý započatý rok zbývající do konce fixace, celkem však maximálně 1 procento. Bez poplatku lze obvykle splatit část úvěru do 25 procent celkové výše v měsíci před výročím podpisu smlouvy, nebo při prodeji zastavené nemovitosti po uplynutí alespoň 24 měsíců od podpisu smlouvy.
Dočasné bydlení a dopad na rozpočet domácnosti
Při rozsáhlejší škodě je potřeba počítat i s náklady na dočasné bydlení po dobu opravy. Pokud toto riziko pojistka nekryje, zatěžuje rozpočet domácnosti souběžně se splácením hypotéky i nájmem či ubytováním. Při jednání o dodatečném financování je vhodné tuto položku zahrnout do celkové kalkulace, aby nový úvěr pokryl i tuto fázi a nevznikl výpadek v cash flow domácnosti.
Jak postupovat prakticky krok za krokem
Shrnutí celého procesu obnovy domu po požáru nebo povodni s využitím hypotéky vypadá takto: nejprve nahlásit škodu a informovat banku, poté nechat zpracovat odhad rozsahu škody a nákladů na opravu, následně zjistit výši pojistného plnění a porovnat ji s potřebnou částkou. Pokud vznikne rozdíl, je čas oslovit banky s žádostí o navýšení hypotéky nebo nový účelový úvěr a teprve poté zahájit samotnou rekonstrukci, ideálně s postupným čerpáním prostředků podle fází prací.
Obnova domu po živelní události je proces, který kombinuje pojistné právo s hypotečním financováním, a chyby v koordinaci obou stran mohou obnovu zpozdit o týdny i měsíce. Vyplatí se mít na své straně někoho, kdo zná interní postupy jednotlivých bank a dokáže rychle porovnat, která instituce nabídne nejvýhodnější podmínky pro vaši konkrétní situaci.
Spočítejte si splátku a poraďte se o dalším postupu
Pokud řešíte financování obnovy domu po požáru nebo povodni, vyzkoušejte kalkulačku v horní části stránky a zjistěte orientační splátku pro různé varianty navýšení hypotéky nebo nového úvěru. Pro konkrétní srovnání nabídek devíti bank a posouzení vaší situace si domluvte nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže najít řešení šité na míru vaší domácnosti.
Časté dotazy
Musí pojišťovna vyplatit peníze přímo mně, nebo je pošle bance? +
Pokud je pojistka na nemovitost vinkulovaná ve prospěch banky, jak bývá u hypoték obvyklé, pojišťovna při vyšší škodě kontaktuje banku a plnění směřuje na snížení jistiny nebo na účet pod kontrolou banky, odkud se čerpá postupně podle faktur za opravu.
Co dělat, když pojistné plnění nepokryje celé náklady na opravu domu? +
Rozdíl lze dofinancovat navýšením stávající hypotéky, pokud to dovolí limit LTV, novým účelovým úvěrem na rekonstrukci se samostatnou zástavou, nebo americkou hypotékou bez nutnosti dokládat účel, která je vhodná na náklady, které pojišťovna neuznala.
Jak vysoké LTV lze při dofinancování opravy po škodě získat? +
Platí stejný limit jako u běžné hypotéky, tedy maximálně 80 procent hodnoty zastavené nemovitosti, respektive 90 procent pro žadatele mladší 36 let u vlastního bydlení. Hodnota se posuzuje podle stavu nemovitosti po škodě a případně po plánované opravě, ne podle výše pojistného plnění.
Zaplatím bance poplatek, když mimořádně splatím hypotéku z pojistného plnění? +
Mimo konec fixace může banka účtovat náhradu nákladů maximálně 0,25 procenta z předčasně splacené částky za každý započatý zbývající rok fixace, celkem nejvýše 1 procento. Bez poplatku lze obvykle splatit část do 25 procent výše úvěru v měsíci před výročím smlouvy nebo při prodeji nemovitosti po 24 měsících od podpisu.
Musím informovat banku o požáru nebo povodni na zastavené nemovitosti? +
Ano, smlouva o hypotečním úvěru obvykle ukládá povinnost oznámit bance podstatnou škodu na zastavené nemovitosti, protože ovlivňuje hodnotu zástavy. Banka chce vědět, jak bude obnova financovaná, a často koordinuje čerpání pojistného plnění společně s dalším úvěrem na opravu.
Zdroje a právní předpisy
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (e-Sbírka)
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- ČNB: spotřebitelský úvěr a předčasné splacení
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.