
Spor o hranice pozemku a hypotéka: proč vám banka může žádost zastavit
Redakce vypocet-hypoteky.eu · publikováno 11. 11. 2026
Nevyřešený spor o hranice pozemku banka vnímá jako právní riziko zástavy. Pokud není jasné, kde přesně vede hranice nebo komu pozemek patří, banka zpravidla pozastaví schvalování, dokud nepředložíte geometrický plán, souhlasné prohlášení sousedů nebo pravomocné rozhodnutí soudu.
Nevyřešený spor o hranice pozemku banka vnímá jako právní riziko zástavy. Pokud není jasné, kde přesně vede hranice nebo komu pozemek patří, banka zpravidla pozastaví schvalování, dokud nepředložíte geometrický plán, souhlasné prohlášení sousedů nebo pravomocné rozhodnutí soudu, které stav jednoznačně potvrdí.
Pro banku je zástavní právo k nemovitosti hlavní jistotou celého úvěru. Pokud by se v budoucnu ukázalo, že část pozemku patří někomu jinému, nebo že hranice je sporná a nemovitost je kvůli tomu hůře prodejná, snižuje se reálná hodnota zástavy. A protože se celé LTV počítá z hodnoty zastavené nemovitosti, nikoli z kupní ceny, jakákoli pochybnost o rozsahu či vlastnictví pozemku dokáže rozpočet hypotéky doslova rozsekat na kusy.
Proč banku hranice pozemku vůbec zajímají
Banka si před schválením hypotéky nechává zpracovat odhad obvyklé ceny nemovitosti a zároveň si ověřuje právní stav v katastru nemovitostí. Odhadce i interní právník banky porovnávají skutečný stav v terénu s tím, co je zapsáno v katastru. Pokud se plot, zeď nebo hranice užívání neshoduje s katastrální mapou, odhadce to do posudku zaznamená jako riziko a banka si obvykle vyžádá vysvětlení nebo dokument, který stav napraví.
Typicky jde o tyto situace:
- Plot nebo zástavba stojí jinde, než ukazuje katastrální mapa, a sousedé se neshodnou, kde je skutečná hranice.
- V katastru je zapsáno duplicitní vlastnictví k pozemku nebo jeho části.
- Při dědickém řízení nebylo jasně vypořádáno, komu konkrétní část pozemku připadla.
- Geometrický plán, který by hranici zpřesnil, nikdy nebyl vyhotoven nebo zavkladován.
- Probíhá soudní spor o určení vlastnického práva k části pozemku.
Jak spor ovlivní samotné schvalování hypotéky
Banka v takovém případě obvykle nezamítne žádost automaticky, ale přeruší proces schvalování do doby, než se situace vyjasní. V praxi to znamená další kolo dožádání dokumentů, prodloužení lhůty o týdny až měsíce a často i nutnost nechat zpracovat nový nebo doplněný znalecký posudek. Pokud se spor nepodaří vyřešit, banka má v zásadě tři možnosti, jak reagovat.
Snížení zástavní hodnoty nemovitosti
Pokud je sporná jen menší část pozemku, banka může spornou výměru z hodnoty zástavy vyloučit a přepočítat LTV z nižší částky. To v praxi znamená nižší maximální výši úvěru, než s jakou žadatel původně počítal.
Požadavek na doplňkové zajištění
Banka může chtít, aby žadatel přinesl do hry další nemovitost jako doplňkovou zástavu, nebo navrhne nižší LTV, než by jinak nabídla, aby riziko z nejasné hranice kompenzovala vyšší rezervou.
Pozastavení až do vyřešení sporu
U vážnějších sporů, typicky u probíhajícího soudního řízení o určení vlastnictví, banka čeká na pravomocné rozhodnutí. V tu chvíli se čerpání úvěru fakticky zastavuje, protože zástavní smlouvu nelze podat k vkladu s jistotou, že se rozsah zastavené nemovitosti nezmění.
Modelový příklad, jak se změní výše úvěru
Představte si žadatelku mladší 36 let, která kupuje rodinný dům s pozemkem v odhadní hodnotě 6 000 000 Kč. Při standardním LTV 90 % pro vlastní bydlení by mohla získat úvěr až do výše 5 400 000 Kč. Pokud ale odhadce kvůli nevyjasněné hranici se sousedním pozemkem vyloučí ze zástavy část pozemku v hodnotě 500 000 Kč, nová zástavní hodnota klesne na 5 500 000 Kč. Při zachování stejného LTV 90 % tak maximální úvěr klesne na 4 950 000 Kč, tedy o 450 000 Kč méně, než žadatelka původně počítala. Pokud jí chybějící částku nemá odkud doplatit, celý obchod se může zpozdit nebo zhroutit.
Jak se spor o hranice obvykle řeší
Řešení se liší podle toho, jak vážný je nesoulad mezi evidovaným a skutečným stavem.
Souhlasné prohlášení o shodě hranic
Pokud se sousedé na skutečném průběhu hranice shodnou a jde jen o formální nesoulad s mapou, řeší se to zpravidla geometrickým plánem a souhlasným prohlášením vlastníků sousedních pozemků o shodě hranic. Tento dokument se následně předkládá katastrálnímu úřadu k zápisu. I kdyby byl podpis na prohlášení neověřený, úřad žádost o zápis automaticky nezamítá, obvykle vyzve k doplnění nebo ověření podpisu dodatečně, což ale celý proces prodlouží.
Geometrický plán jako základ
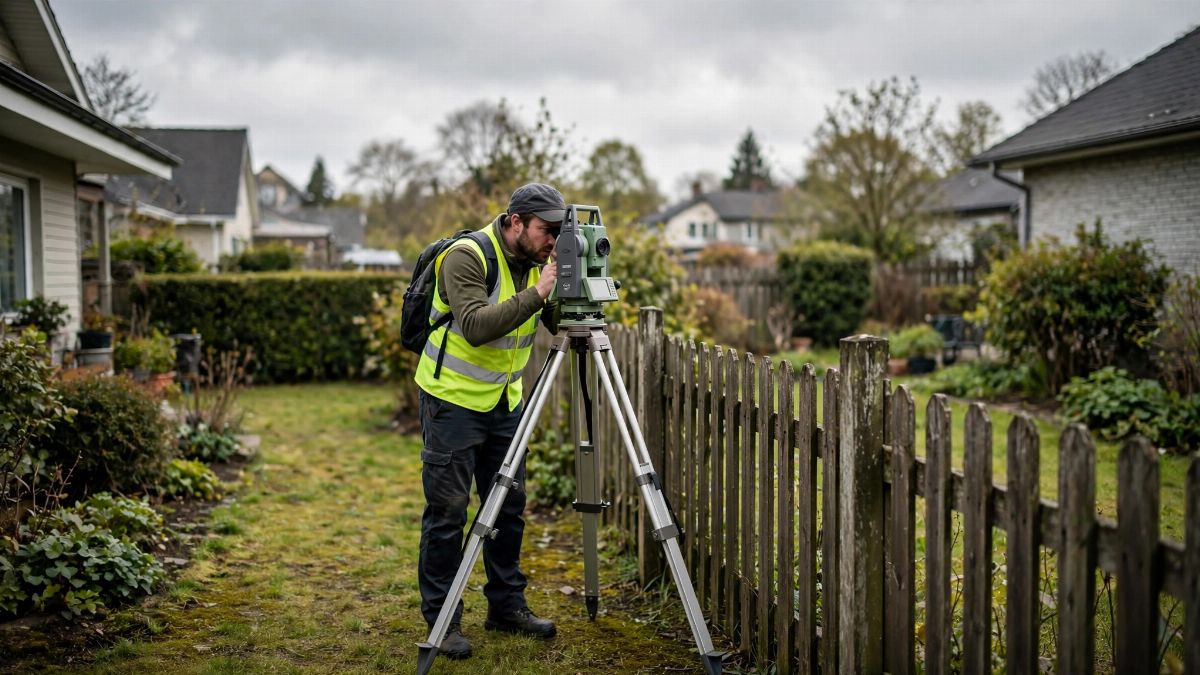
Bez aktuálního geometrického plánu se žádná změna hranice do katastru nedostane. Geometrický plán vyhotovuje autorizovaný zeměměřič na základě zaměření v terénu a dohody vlastníků. Je to dokument, který banka u sporných hranic nejčastěji vyžaduje jako podklad k novému odhadu.
Soudní určení vlastnictví
Pokud se sousedé nedohodnou, nezbývá než podat určovací žalobu k soudu, který rozhodne, kde hranice skutečně vede nebo komu pozemek patří. Tento proces trvá podstatně déle, často mnoho měsíců, a banka v jeho průběhu úvěr obvykle nevyplatí. U nemovitosti nabyté děděním se navíc hranice někdy řeší až zpětně, protože zápis vlastnictví k pozemku se do katastru provádí vkladem na základě usnesení, které úřadu předá soud, a teprve poté se ukáže, zda zděděná parcela odpovídá skutečně užívané ploše.
Co zkontrolovat dřív, než podáte žádost o hypotéku
Spoustě komplikací se dá předejít, pokud si stav pozemku ověříte ještě před tím, než banku vůbec oslovíte.
- Porovnejte katastrální mapu se skutečným stavem oplocení a zástavby na pozemku.
- Vyžádejte si výpis z katastru nemovitostí a zkontrolujte, zda není u pozemku poznámka o duplicitním vlastnictví nebo probíhajícím řízení.
- Zeptejte se prodávajícího, zda v minulosti neřešil spor se sousedem o hranici nebo věcné břemeno.
- Pokud si nejste jistí, objednejte si předem odborné zaměření nebo alespoň konzultaci s geodetem.
- U starších nemovitostí a nemovitostí z dědictví vždy prověřte, zda proběhl vklad do katastru na základě pravomocného usnesení.
Jak dlouho čekání na vyřešení reálně trvá
Vklad do katastru nelze urychlit na objednávku, protože účinky vkladu nastávají k okamžiku, kdy návrh dojde na katastrální úřad, ale samotné povolení vkladu lze vydat nejdříve po uplynutí 20 dnů od vyrozumění účastníků řízení. To ale není garantovaná délka celého řízení, v praxi se může protáhnout déle, zvlášť pokud úřad vyzývá k doplnění podkladů kvůli nejasné hranici. Při plánování termínu podpisu kupní smlouvy i čerpání hypotéky je proto rozumné počítat s touto nejistotou dopředu a nenastavovat si příliš těsné termíny.
Co dělat, když už žádost o hypotéku podáváte a spor se objevil
Pokud banka problém odhalí až v průběhu schvalování, nejrychlejší cestou bývá otevřená komunikace s bankovním poradcem a doložení kroků, které už k řešení sporu podnikáte, tedy objednaný geometrický plán, návrh souhlasného prohlášení nebo podanou žalobu. Banky zpravidla upřednostňují žadatele, kteří problém aktivně řeší, před těmi, kdo ho zamlčí a nechají ho vyplavat na povrch až při kontrole zástavní smlouvy.
Shrnutí a doporučení
Nevyřešená hranice pozemku není jen sousedská záležitost, ale přímo ovlivňuje, kolik peněz vám banka půjčí a za jakých podmínek. Čím dřív si stav pozemku ověříte, tím větší máte šanci vyhnout se zdržení, přepočtu LTV nebo úplnému zastavení žádosti těsně před podpisem smlouvy. Vyplatí se myslet na to hlavně u starších domů, pozemků po dědickém řízení a u nemovitostí, kde hranici dlouhodobě vymezuje jen plot, nikoli přesné zaměření.
Pokud řešíte koupi nemovitosti se sporným pozemkem nebo si jen chcete předem spočítat, kolik si při aktuálním LTV reálně můžete půjčit, vyzkoušejte kalkulačku v horní části stránky a zadejte si vlastní čísla. A pokud chcete probrat konkrétní situaci s nejasnou hranicí nebo jiným rizikem v katastru, domluvte si nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže nastavit postup tak, aby schválení hypotéky nezdrželo víc, než je nutné.
Časté dotazy
Může banka kvůli sporu o hranice pozemku hypotéku úplně zamítnout? +
Zamítnutí hrozí jen u vážnějších případů, typicky při probíhajícím soudním sporu o vlastnictví nebo duplicitním zápisu v katastru. Většinou ale banka žádost nejprve pozastaví a vyžádá si geometrický plán, souhlasné prohlášení sousedů nebo jiný doklad, který nejasnost odstraní, než proces pokračuje dál.
Jak dlouho trvá vyřešení sporu o hranice pozemku před podáním žádosti o hypotéku? +
Záleží na typu sporu. Pokud se sousedé shodnou a stačí geometrický plán se souhlasným prohlášením, může to trvat týdny až pár měsíců. Pokud je nutné soudní určení vlastnictví, řízení se často protáhne na mnoho měsíců a hypotéku si do té doby reálně nevyřídíte.
Co je souhlasné prohlášení o shodě hranic a pomůže to s hypotékou? +
Je to dokument, kterým se sousední vlastníci shodnou na skutečném průběhu hranice pozemku, obvykle na základě geometrického plánu. Po zápisu do katastru odstraní nesoulad mezi mapou a skutečností, díky čemuž odhadce i banka mají jistotu, co přesně je předmětem zástavy.
Ovlivní spor o hranice i refinancování stávající hypotéky? +
Ano, při refinancování banka obvykle znovu nechává zpracovat odhad a kontroluje aktuální stav v katastru. Pokud se mezitím objevil spor o hranici, který dřív nevadil, nová banka může požadovat stejné doklady jako u nové hypotéky, než zástavu přijme.
Kdo platí geometrický plán při řešení sporu o hranice? +
Obvykle si náklady hradí vlastník, který o zpřesnění hranice žádá, případně se sousedé dohodnou na rozdělení nákladů. Pokud spor vznikl kvůli chybě předchozího vlastníka nebo při prodeji nemovitosti, bývá praxí dohodnout si úhradu geometrického plánu přímo v kupní smlouvě.
Zdroje a právní předpisy
- Zákon č. 256/2013 Sb., katastrální zákon (e-Sbírka)
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (e-Sbírka)
- Zákon č. 89/2012 Sb., občanský zákoník (e-Sbírka)
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.