Bazén, sauna a wellness: jak nadstandardní vybavení domu ovlivní odhad ceny při hypotéce
Redakce vypocet-hypoteky.eu · publikováno 13. 9. 2026 · aktualizováno 9. 10. 2026
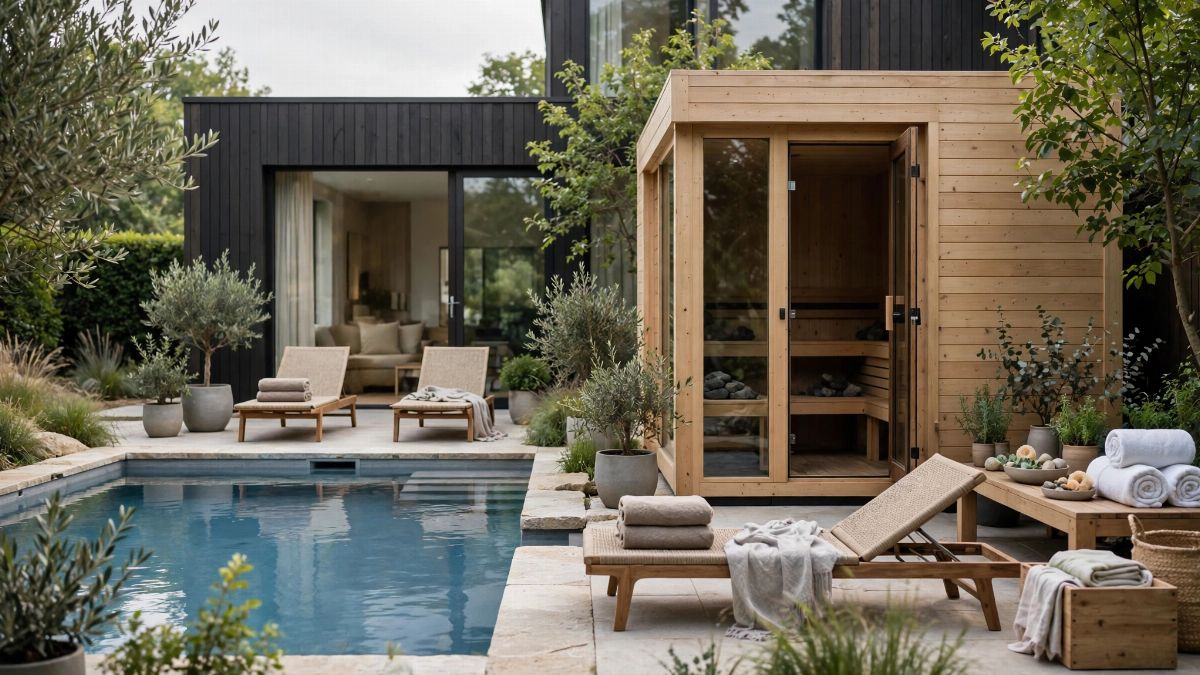
Bazén, sauna nebo wellness zóna zvýší tržní hodnotu domu jen částečně – bankovní odhadce obvykle uzná jen část investičních nákladů, protože jde o vybavení s vysokými provozními náklady a omezenou poptávkou na trhu. Zbytek hodnoty může být potřeba dofinancovat jinak.
Bazén, sauna nebo vířivka dokážou dům opticky i uživatelsky posunout o třídu výš, ale do bankovního odhadu se promítnou jen z části. Odhadce obvykle uzná jen část skutečných pořizovacích nákladů na takové vybavení, protože jde o prvky s vysokými provozními náklady a omezeným okruhem zájemců na trhu.
Kdo si nechává postavit nebo kupuje dům s bazénem, saunou či venkovní kuchyní, často očekává, že se investice jedna ku jedné promítne do hodnoty nemovitosti a tím i do výše hypotéky. Realita bankovních odhadů je ale jiná a stojí za to ji znát dřív, než se pustíte do stavby nebo než začnete jednat o financování.
Jak odhadce nemovitosti posuzuje nadstandardní vybavení
Banka si při schvalování hypotéky nechává vypracovat odhad tržní ceny nemovitosti, na jehož základě určuje maximální výši úvěru (tzv. LTV, loan to value). Odhadce přitom nevychází z toho, kolik vás bazén nebo sauna stály, ale z toho, o kolik reálně zvyšují prodejní cenu nemovitosti na daném trhu.
Odhadce obvykle porovnává podobné nemovitosti v okolí – pokud se v dané lokalitě domy s bazénem prodávají jen mírně dráž než ty bez něj, odhadce tuto tržní realitu respektuje bez ohledu na to, že jste za bazén zaplatili třeba 800 000 korun. U luxusnějších lokalit, kde je bazén standardem a poptávka po něm vysoká, může být uznaná hodnota naopak vyšší.
Proč se investice nepromítne 1:1
Hlavní důvod je jednoduchý – bazén i sauna jsou nákladné na provoz a údržbu. Kupující, kteří o nemovitost s bazénem stojí, tvoří jen část trhu, a odhadce musí počítat s tím, že v případě nutného rychlého prodeje (třeba při exekuci) se najde méně zájemců, kteří budou ochotni za tento komfort připlatit. Proto banky mohou podle metodiky konkrétní banky pracovat s konzervativním přístupem a do zástavní hodnoty nemovitosti zahrnout jen část skutečných nákladů.
Bazén: přínos i riziko pro odhad
Bazén patří mezi nejčastěji přeceňované prvky ze strany majitelů. Zatímco vy vidíte relaxaci a zvýšení komfortu bydlení, odhadce vidí i budoucí náklady na chemii, vytápění, filtraci a zimní přípravu, které mohou být u větších bazénů s celoročním provozem značné.
Venkovní vs. vnitřní bazén
Zásadní roli hraje typ bazénu:
- Venkovní bazén se zapuštěnou konstrukcí a kvalitní technologií bývá uznán jako trvalá součást pozemku.
- Nadzemní bazén nebo jednoduchý skládací typ odhadce často vůbec nezahrne do hodnoty nemovitosti, protože jde o mobilní vybavení, nikoli stavební prvek.
- Krytý bazén integrovaný do domu má vyšší šanci na uznání vyšší hodnoty, protože rozšiřuje užitnou plochu a je celoročně využitelný, ale zároveň zvyšuje energetickou náročnost objektu, což se může projevit v energetickém štítku.
Sauna a wellness zóna v odhadu
Sauna je z pohledu odhadce obvykle vnímána příznivěji než bazén, protože má nižší provozní náklady, zabírá méně místa a je snadněji využitelná celoročně. Přesto ani zde nelze počítat s tím, že se investice vrátí v plné výši.
U klasické finské sauny v rodinném domě se do odhadu obvykle promítne jen část pořizovacích nákladů, pokud je pevně zabudovaná a napojená na elektroinstalaci a odvětrání. Infrasauna nebo přenosná kabina se často posuzuje spíše jako vybavení domácnosti než jako stavební součást nemovitosti, a do zástavní hodnoty se tak nemusí promítnout vůbec.
Proč banka nebere plnou pořizovací cenu
Banky se při odhadu zpravidla řídí principem opatrnosti – zástavní hodnota nemovitosti by měla odpovídat částce, za kterou by ji banka mohla být schopna prodat i v méně příznivé situaci na trhu. Nadstandardní vybavení je z tohoto pohledu rizikovější položka, protože:
- zvyšuje provozní náklady budoucího vlastníka, což může odradit část kupujících,
- vyžaduje pravidelnou údržbu a revize, jejichž zanedbání rychle sníží technický stav,
- má omezenou životnost technologie (filtrace, ohřev, kamna) v porovnání se stavební konstrukcí domu.
Modelový příklad
Pro ilustraci si představme rodinný dům v hodnotě 8 000 000 korun bez bazénu. Pokud by k němu majitel přidal zapuštěný bazén s technologií za 700 000 korun, mohl by se jeho odhadní hodnota zvýšit o 250 000 až 400 000 korun, nikoli o celých 700 000. Pokud by majitel navíc přidal saunu za 150 000 korun, odhadce by k hodnotě mohl připočíst dalších 80 000 až 100 000 korun. Ilustrační celková investice 850 000 korun by se tak v bankovním odhadu mohla promítnout jako navýšení hodnoty nemovitosti zhruba o 330 000 až 500 000 korun.
Jak se to promítne do výše hypotéky
Nižší uznaná hodnota nadstandardního vybavení znamená, že banka bude počítat s nižší celkovou zástavní hodnotou nemovitosti, než by odpovídalo skutečným nákladům na její vybavení. To má dva praktické dopady:
- Nižší maximální výše úvěru při stejném LTV, protože základna pro výpočet je nižší.
- Nutnost financovat rozdíl vlastními prostředky nebo kombinací hypotéky a spotřebitelského úvěru, pokud bazén či saunu teprve plánujete pořídit.
U žadatelů s vyšší bonitou a nižším LTV (typicky pod 70 %) nemusí být tento rozdíl citelný, protože i konzervativnější odhad pokryje požadovanou výši úvěru. U hypoték s vysokým LTV blízko 80 % se ale rozdíl mezi pořizovací cenou a uznanou hodnotou může projevit v tom, že banka schválí nižší částku, než jste očekávali. LTV až 90 % se vztahuje na žadatele mladší 36 let při financování vlastního bydlení.
Praktické rady, jak zvýšit šanci na vyšší uznanou hodnotu
- Zvolte pevně zabudovaný bazén nebo saunu napojenou na inženýrské sítě domu, nikoli mobilní řešení – trvalé stavební prvky se hodnotí lépe.
- Uchovejte veškerou dokumentaci, revize a faktury k technologiím, usnadní to práci odhadci a zvýší důvěryhodnost stavu vybavení.
- Zvažte energetickou účinnost – tepelné čerpadlo k bazénu nebo solární ohřev sníží provozní náklady a odhadce to může zohlednit pozitivněji.
- Porovnejte lokalitu – v oblastech s vyšší poptávkou po luxusním bydlení může být bazén i sauna uznána výrazněji než na okraji menšího města.
- Před podáním žádosti o hypotéku si nechte udělat orientační odhad, abyste znali reálnou hodnotu nemovitosti dřív, než budete jednat s bankou.
Shrnutí pro žadatele o hypotéku
Bazén, sauna a další nadstandardní vybavení zvyšují komfort bydlení i atraktivitu nemovitosti na trhu, ale do bankovního odhadu se promítnou jen částečně. Při plánování rozpočtu na hypotéku je proto rozumné počítat s tím, že část investice do luxusního vybavení budete muset pokrýt z vlastních zdrojů nebo doplňkovým financováním, a nespoléhat na to, že se plná pořizovací cena automaticky odrazí ve vyšším úvěru.
Pokud plánujete koupi nebo výstavbu domu s bazénem či wellness zázemím a chcete vědět, jak by taková nemovitost vypadala v očích banky a jakou hypotéku si můžete reálně dovolit, vyzkoušejte kalkulačku v horní části stránky – spočítáte si orientační splátku během chvíle. Pro přesné posouzení vašeho konkrétního případu, včetně toho, jak nadstandardní vybavení ovlivní výši úvěru, si domluvte nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže nastavit financování tak, aby odpovídalo skutečné hodnotě vaší nemovitosti.
Časté dotazy
Zvýší bazén hodnotu domu pro banku stejně jako jeho pořizovací cena? +
Ne. Banka do odhadu obvykle zahrne jen část skutečných nákladů na bazén, protože posuzuje tržní poptávku a provozní náklady, ne investovanou částku. Zbytek hodnoty může být nutné dofinancovat z vlastních zdrojů nebo jiným úvěrem.
Jaký typ bazénu se nejlépe hodnotí při bankovním odhadu nemovitosti? +
Nejlépe se hodnotí zapuštěný venkovní nebo krytý bazén pevně spojený se stavbou a napojený na inženýrské sítě domu. Nadzemní a přenosné bazény odhadce obvykle do hodnoty nemovitosti vůbec nezapočítá, protože je považuje za mobilní vybavení.
Ovlivní sauna výši hypotéky, kterou mi banka schválí? +
Sauna může mírně zvýšit uznanou hodnotu nemovitosti, pokud je pevně zabudovaná. To se promítne do maximální výše úvěru, ale rozdíl bývá citelný hlavně u hypoték s vysokým LTV; LTV nad 80 procent může připadat v úvahu u žadatelů mladších 36 let při financování vlastního bydlení.
Proč banka neuzná plnou cenu nadstandardního vybavení domu? +
Banky obvykle pracují konzervativně, protože mohou počítat s možností rychlého prodeje nemovitosti i v méně příznivé situaci na trhu. Bazény a sauny mohou mít vysoké provozní náklady a omezenou skupinu zájemců, proto může odhadce jejich hodnotu ve výpočtu zástavní hodnoty snížit.
Vyplatí se před žádostí o hypotéku nechat udělat vlastní odhad nemovitosti s bazénem? +
Ano, orientační odhad předem vám poskytne představu o hodnotě nemovitosti a pomůže odhadnout, jakou částku banka pravděpodobně uzná. Díky tomu můžete omezit riziko nepříjemného překvapení při schvalování hypotéky a lépe naplánovat vlastní finanční rezervu.
Zdroje a právní předpisy
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.