
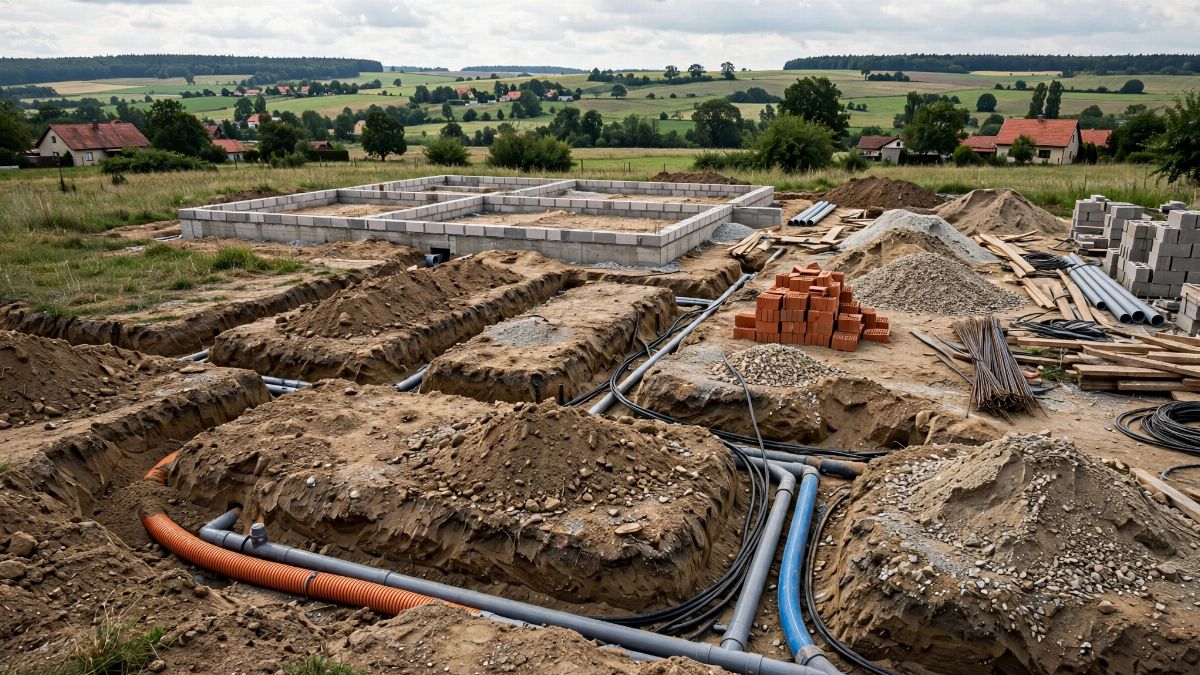
Hypotéka na pozemek s nedokončenými přípojkami inženýrských sítí: jak na financování
Redakce vypocet-hypoteky.eu · publikováno 16. 10. 2026
Hypotéku na pozemek s nedokončenými přípojkami lze získat, pokud banka ocení pozemek i s rozpracovaností sítí a vy doložíte rozpočet na dokončení. Úvěr se obvykle čerpá po etapách a LTV se počítá z odhadní hodnoty nemovitosti, ne z kupní ceny.
Hypotéku na pozemek s nedokončenými přípojkami inženýrských sítí lze sjednat, pokud banka pozemek nechá ocenit včetně rozpracovanosti sítí a vy doložíte, kolik bude stát jejich dokončení. Úvěr se pak čerpá postupně podle stavu prací a LTV se počítá z odhadní hodnoty zastavené nemovitosti, nikoli z kupní ceny pozemku.
Pozemky s nedokončenými přípojkami vody, kanalizace, plynu nebo elektřiny jsou na realitním trhu běžné – prodávající často sítě přivedl jen na hranici parcely, nebo je má rozkopané a čeká na kolaudaci konkrétní části díla. Pro banku je to situace, která vyžaduje trochu jiný přístup než u klasického stavebního pozemku se vším hotovým. Pojďme se podívat, jak hypoteční proces v takovém případě probíhá a na co se připravit.
Co přesně banka financuje a jak pozemek vnímá
Banka se vždy dívá na zástavní hodnotu nemovitosti, nikoli na to, co za pozemek skutečně zaplatíte prodávajícímu. Pokud jsou přípojky nedokončené, odhadce tuto skutečnost zohlední – ocení pozemek v aktuálním stavu rozpracovanosti, případně i s předpokladem budoucí hodnoty po dokončení, pokud banka tento model pro daný typ úvěru nabízí. Čím více je rozestavěno, tím vyšší je zpravidla i odhadní cena, protože investice do sítí již byla částečně vynaložena.
Role odhadce a rozpočtu na dokončení sítí
Odhadce bude kromě pozemku posuzovat i to, co zbývá dokončit – kolik metrů potrubí nebo kabelu ještě chybí, zda jsou vydaná potřebná povolení a zda existuje smlouva se správcem sítě (vodárny, distributor plynu, elektřiny). Banky zpravidla vyžadují také položkový rozpočet na dokončení prací, ideálně od dodavatele nebo stavební firmy. Tento rozpočet se stává podkladem pro to, kolik peněz z úvěru bude uvolněno na dokončovací práce a v jakých etapách.
Jaké typy financování připadají v úvahu
V praxi se nejčastěji setkáte se dvěma variantami – samostatnou hypotékou na pozemek, nebo kombinovaným účelovým úvěrem na pozemek a následnou výstavbu či dokončení infrastruktury. Volba závisí na tom, zda plánujete na pozemku ihned stavět dům, nebo zda chcete nejprve dořešit jen přípojky a stavbu odložit.
Hypotéka na pozemek vs. úvěr na dokončení infrastruktury
Samostatná hypotéka na pozemek bývá u některých bank omezena nižším LTV než hypotéka na bydlení, protože pozemek bez stavby představuje pro banku vyšší riziko likvidity v případě prodeje v exekuci. Pokud ale pozemek koupíte společně s projektem na dokončení přípojek a výstavbu domu, můžete žádat o jeden účelový úvěr, který pokryje obě fáze – nákup i dokončovací práce. To bývá z pohledu úrokové sazby i podmínek výhodnější, protože banka financuje celý záměr jako jeden celek.
Čerpání úvěru po etapách
U nedokončených přípojek banky prakticky vždy volí postupné čerpání. Peníze neuvolní najednou, ale podle skutečného postupu prací – typicky po předložení faktur, fotodokumentace nebo zápisu ve stavebním deníku. Obvykle se postupuje takto:
- první část úvěru se uvolní na samotnou koupi pozemku
- další část na dokončení konkrétní přípojky (např. vodovod)
- následně na zbývající sítě podle harmonogramu
- poslední část až po doložení kolaudačního souhlasu nebo povolení užívání, pokud je vyžadováno
Mezi jednotlivými čerpáními banka obvykle provádí kontrolu stavu rozestavěnosti, buď vlastním technikem, nebo na základě dokumentace. To znamená, že je potřeba počítat s administrativní zátěží a s tím, že peníze nedostanete k dispozici hned v plné výši.
LTV limity a kolik si můžete půjčit
Závazný limit poměru výše úvěru k hodnotě zastavené nemovitosti je 80 procent, u žadatelů mladších 36 let kupujících nemovitost k vlastnímu bydlení až 90 procent. Důležité je, že se tento poměr počítá z odhadní hodnoty nemovitosti, nikoli z kupní ceny, kterou jste s prodejcem pozemku dohodli. Pokud tedy odhadce ocení pozemek s nedokončenými přípojkami níž, než kolik za něj platíte, bude i maximální výše úvěru nižší, než byste čekali z pouhého přepočtu kupní ceny.
Modelový příklad výpočtu splátky
Pro představu uveďme ilustrační příklad s vlastními čísly, nikoli aktuální tržní sazbou – tu vždy doporučujeme ověřit v aktuálním přehledu sazeb na webu. Předpokládejme pozemek s nedokončenými přípojkami oceněný znalcem na 3 000 000 Kč, žadatel starší 36 let, tedy LTV 80 procent, úvěr tedy činí 2 400 000 Kč. Při úrokové sazbě 5,2 procenta p. a. a splatnosti 30 let vychází anuitní měsíční splátka přibližně na 13 180 Kč. Pokud by žadatel splňoval podmínku věku do 36 let a banka mu schválila LTV 90 procent, úvěr by činil 2 700 000 Kč a splátka by při stejné sazbě a splatnosti vyšla na přibližně 14 830 Kč měsíčně. Tyto hodnoty slouží jen jako ilustrace výpočtu, skutečná sazba se odvíjí od konkrétní banky, bonity žadatele a aktuální nabídky.
Jaké dokumenty banka bude chtít
Kromě standardních dokladů k bonitě žadatele si banka u pozemku s nedokončenými přípojkami obvykle vyžádá:
- výpis z katastru nemovitostí a snímek katastrální mapy
- smlouvy nebo vyjádření správců sítí k napojení pozemku
- povolení záměru, pokud se na přípojky vztahuje stavební zákon
- rozpočet na dokončení prací, ideálně od dodavatele
- harmonogram prací a předpokládaný termín dokončení
- znalecký posudek nebo ocenění od smluvního odhadce banky
Čím lépe je dokumentace zpracovaná a čím konkrétnější harmonogram předložíte, tím hladčeji proces schvalování proběhne. Banky nemají rády nejasnosti ohledně toho, kdy a jak budou sítě dokončeny.
Na co si dát pozor
Zpoždění prací a dopad na čerpání úvěru
Největším praktickým rizikem je zpoždění dokončení přípojek oproti plánu. Pokud se práce protáhnou, může se posunout i čerpání dalších tranší úvěru, a vy tak musíte dočasně financovat pokračování stavby z vlastních zdrojů. Doporučujeme počítat s časovou rezervou v harmonogramu a mít připravenou finanční rezervu na případné vícenáklady, které jsou u zemních prací a napojování na sítě poměrně časté – komplikace s podložím, nutnost delšího výkopu nebo změna trasy kvůli jiné síti v zemi nejsou výjimkou.
Nesoulad mezi odhadní a kupní cenou
Jak už bylo zmíněno, odhadce může pozemek s nedokončenou infrastrukturou ocenit níž, než je sjednaná kupní cena. V takovém případě musíte rozdíl doplatit z vlastních prostředků, nebo se s prodávajícím dohodnout na úpravě ceny. Je proto rozumné nechat si orientační odhad zpracovat ještě před podpisem rezervační smlouvy.
Jak zvýšit šanci na schválení hypotéky
Šanci na schválení a na lepší podmínky zvýšíte, pokud máte už před podáním žádosti vyřešené základní povolení a vyjádření správců sítí k napojení. Pomáhá také, pokud dokončovací práce svěříte prověřené firmě, která dokáže doložit reálný harmonogram a rozpočet, a pokud počítáte s vlastní finanční rezervou na nečekané vícenáklady. Banky obvykle preferují žadatele, kteří mají jasně podložený plán dokončení, protože snižuje riziko, že se stavba na neurčito zastaví a zástava zůstane v nedokončeném stavu.
Vzhledem k tomu, že se podmínky i interní pravidla jednotlivých bank u financování pozemků s nedokončenou infrastrukturou výrazně liší, vyplatí se porovnat nabídky více institucí najednou, nikoli se spokojit s první nabídkou.
Shrňte si to v kalkulačce a proberte s poradcem
Pokud řešíte koupi pozemku s nedokončenými přípojkami a chcete vědět, jakou splátku byste reálně platili při vaší bonitě a plánované výši úvěru, vyzkoušejte kalkulačku v horní části stránky – zadáte si vlastní čísla a hned uvidíte orientační splátku i přehled aktuálních sazeb devíti bank. Pokud je vaše situace složitější, třeba kvůli etapovému čerpání nebo nejasné hodnotě pozemku, domluvte si nezávaznou konzultaci s finančním poradcem Markem Pongó, který vám pomůže vybrat banku ochotnou financovat právě váš typ rozestavěnosti a sestavit žádost tak, aby prošla bez zbytečných komplikací.
Časté dotazy
Lze získat hypotéku na pozemek, kde jsou přípojky teprve rozkopané a nefunkční? +
Ano, banky takové pozemky financují, pokud odhadce ocení aktuální stav rozestavěnosti a doložíte rozpočet na dokončení prací. Úvěr se obvykle čerpá postupně podle harmonogramu, nikoli najednou, a banka může požadovat kontrolu stavu prací před uvolněním další části peněz.
Počítá se LTV z kupní ceny pozemku, nebo z jeho odhadní hodnoty? +
LTV se vždy počítá z odhadní hodnoty zastavené nemovitosti stanovené bankou, nikoli z kupní ceny dohodnuté s prodávajícím. Pokud banka ocení pozemek s nedokončenými přípojkami níže než je kupní cena, rozdíl musíte doplatit z vlastních zdrojů.
Jaké doklady o přípojkách bude banka u žádosti vyžadovat? +
Obvykle jde o vyjádření správců jednotlivých sítí k možnosti napojení, případné povolení záměru podle stavebního zákona, rozpočet na dokončení prací a harmonogram postupu. Čím konkrétnější a doložitelnější plán předložíte, tím hladčeji proces schvalování proběhne.
Co se stane, když se dokončení přípojek zpozdí oproti plánu v úvěrové smlouvě? +
Zpoždění obvykle znamená posun v čerpání dalších tranší úvěru, protože banka uvolňuje peníze podle skutečného postupu prací. Je třeba počítat s časovou rezervou v rozpočtu a mít připravené vlastní prostředky na pokrytí dočasného výpadku financování.
Je výhodnější samostatná hypotéka na pozemek, nebo kombinovaný úvěr s výstavbou domu? +
Pokud plánujete po dokončení přípojek rovnou stavět dům, bývá výhodnější jeden účelový úvěr pokrývající nákup pozemku i stavbu, protože banka posuzuje záměr jako celek. Samostatná hypotéka na pozemek bez navazující stavby mívá u některých bank přísnější podmínky a nižší LTV.
Zdroje a právní předpisy
- ČNB: limity LTV, DTI a DSTI a doporučení pro investiční hypotéky
- Zákon č. 283/2021 Sb., stavební zákon (e-Sbírka)
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (e-Sbírka)
Článek je orientační, nenahrazuje individuální posouzení u banky nebo poradce.